Družstevníci si mohou poprvé odečíst úroky z úvěru. Ušetří tím tisíce korun na daních
Až do nedávna panovala na trhu s bydlením znatelná daňová nerovnost. Pokud si člověk pořídil byt do osobního vlastnictví a financoval jej hypotečním úvěrem, mohl si zaplacené úroky za splnění zákonných podmínek odečítat od základu daně. Naproti tomu lidé v družstevních bytech tuto výhodu dlouhé roky neměli. Úvěr na výstavbu či celkovou rekonstrukci domu si totiž bralo samotné bytové družstvo.
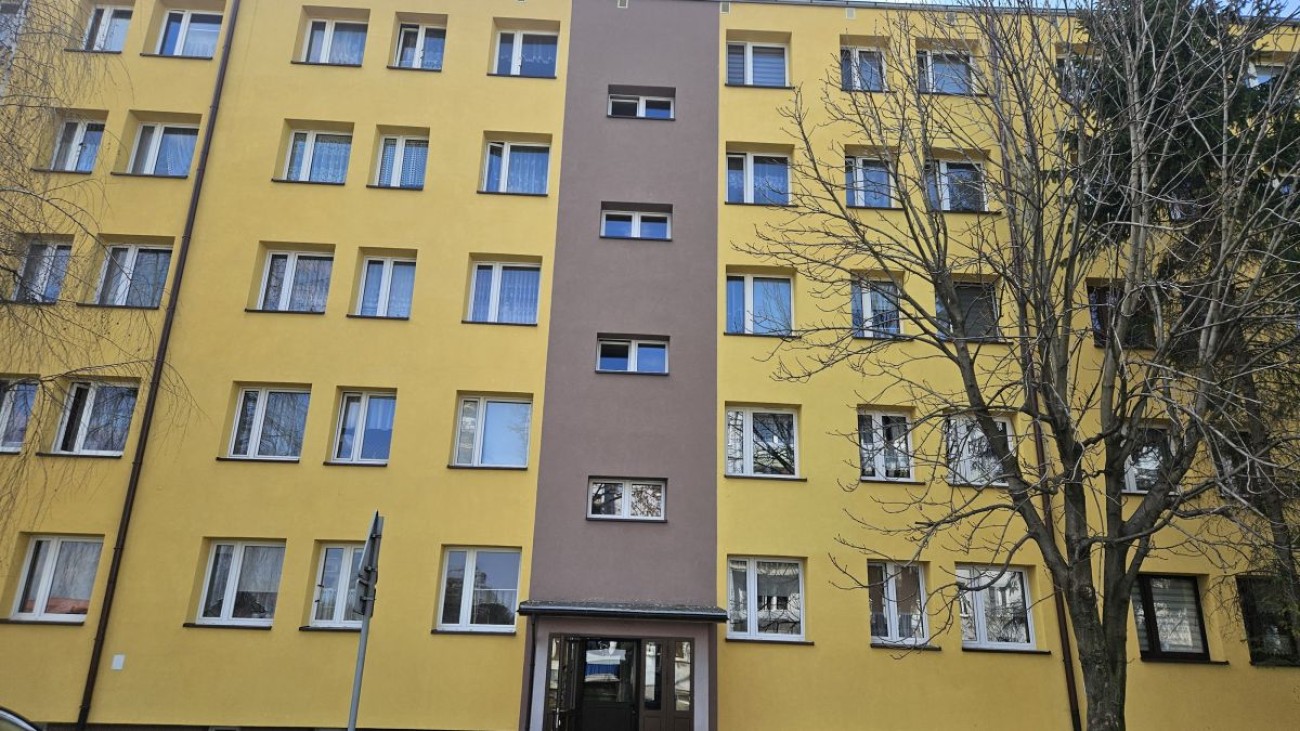
Dosavadní nerovnost
Členové svůj podíl na úvěru sice pravidelně a poctivě spláceli v měsíčních poplatcích, ale právo na daňový odpočet jim chybělo. I když reálně hradili náklady na pořízení bytového domu, před zákonem byli dlouho vnímáni v podstatě jako nájemníci. Tato situace se změnila prvním lednem 2026, kdy vešla v platnost důležitá novela zákona o daních z příjmů. Poprvé se tato novinka v praxi projeví v roce 2027 při zúčtování daní za předchozí rok.
Dobrá zpráva pro všechny družstevníky
Podstata změny spočívá v tom, že si družstevníci konečně mohou snížit daňový základ o částku odpovídající jejich podílu na zaplacených úrocích z úvěru družstva. Není přitom vůbec rozhodující, zda si družstvo sjednalo úvěr nově, nebo zda splácí hypotéku uzavřenou před mnoha lety. Klíčové je, že úroky byly reálně zaplaceny v hodnoceném kalendářním roce. Nárok má ten člen, jehož družstvo splácí takzvaný způsobilý úvěr na financování bytových potřeb, a který se na jeho splácení prokazatelně podílí. Musí jít o úvěr použitý na jasně definované účely, jako je koupě bytového domu, jeho výstavba, případně zateplení nebo jiná stavební úprava. Důležitou podmínkou je také způsob využívání bytu. Aby si mohl člen úroky odečíst, musí byt sloužit k jeho vlastnímu trvalému bydlení, případně k bydlení jeho manžela, dětí, rodičů nebo prarodičů.
Úspora až 22 500 korun ročně
Finanční přínos této novinky může být pro mnoho domácností velmi citelný. Nejedná se sice o přímou státní dotaci ani o slevu na měsíčních poplatcích, ale o klasickou úsporu na dani z příjmů. V praxi to znamená, že při běžné 15% sazbě daně přinese každých 10 000 korun zaplacených na úrocích daňovou úsporu ve výši 1 500 korun. Pokud na konkrétního družstevníka připadají za rok úroky ve výši 40 tisíc korun, ušetří na daních 6 tisíc korun. Maximální zákonný limit pro tento odpočet činí 150 tisíc korun ročně za celou společně hospodařící domácnost. Při plném využití tohoto limitu se roční úspora může vyšplhat až na 22 500 korun, což už představuje vítanou finanční injekci do rodinného rozpočtu.
Postup k získání peněz
Aby lidé mohli tyto peníze získat, musí dodržet přesný administrativní postup. Základem je včasná komunikace s vedením bytového družstva. Družstevník si totiž nemůže úrokovou částku jednoduše vypočítat sám z měsíčního předpisu plateb. Finanční správa vyžaduje doložení čtyř specifických dokumentů. Při prvním uplatnění je nutné předložit kopii úvěrové smlouvy samotného družstva. Každý rok pak bude potřeba doložit potvrzení družstva o trvání členství, dále potvrzení o přesné částce úroků, kterou daný člen v uplynulém roce skutečně zaplatil, a nakonec potvrzení banky o tom, že družstvo úroky řádně uhradilo. Zaměstnanci, kterým daně zpracovává zaměstnavatel, musí o roční zúčtování požádat a dodat všechny tyto dokumenty nejpozději patnáctého února 2027.
Pronájem bytu může být překážkou
S novým daňovým odpočtem se pojí i určitá úskalí, na která je dobré pamatovat. Tím hlavním je skutečnost, že odečíst lze výhradně úroky, nikoliv celou anuitní splátku. Částka hrazená na umoření samotné jistiny úvěru daňově uznatelná není. Další zásadní překážkou je pronajímání bytu. Pokud člen svůj byt pronajímá cizí osobě, nárok na odpočet podle stanoviska Finanční správy zcela zaniká. Problematické může být i částečné využívání bytu k podnikání, kde zákon vyžaduje poměrné krácení uplatňovaných úroků. Úleva se také mine účinkem u lidí, kteří neplatí daň z příjmů. Zpravidla jde o osoby s velmi nízkými příjmy nebo o živnostníky v režimu paušální daně. V těchto případech není od čeho úroky odečítat a stát peníze formou daňového bonusu nevrací.
Důležité věci, které je potřeba neprošvihnout
Z toho všeho plyne pro družstevníky jasný úkol do budoucna. Kdo chce daňovou úlevu využít, neměl by shánění podkladů odkládat. Celá agenda se do praxe zavádí poprvé a pro mnohá menší bytová družstva bez profesionálního aparátu to bude znamenat nečekanou administrativní zátěž. Vedení družstev bude muset úroky složitě rozpočítávat, což si vyžádá čas. Pokud někdo únorový termín u zaměstnavatele nestihne, nic není ztraceno, protože má možnost podat si daňové přiznání sám v jarních měsících. Do dalších let je pak nutné počítat s tím, že se výše daňové úspory bude přirozeně měnit. Jak bude družstvo svůj úvěr postupně splácet, bude v měsíčních splátkách klesat podíl úroků a stoupat podíl jistiny. Daňový odpočet se tak bude v průběhu let postupně snižovat. Přesto jde o spravedlivou změnu, která konečně narovnává podmínky mezi různými formami vlastnického bydlení.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Mgr. Jan Dvořák
Redaktor
Vydáno dne:
10.11.2026
Photocredit: Jiří Ryšavý (se souhlasem)

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: