Lidé posílají na hypotéku mimořádné splátky. Jediná chyba v nastavení je však může stát statisíce
Sjednat si hypotéku na maximální možnou dobu představuje pro většinu českých domácností rozumnou cestu. Nižší povinná měsíční částka vytváří prostor pro tvorbu rezerv. Málokdo má ovšem v plánu platit bance úroky po celé tři dekády. Většina lidí přichází s vizí, že jakmile to situace dovolí, začne dluh umořovat rychleji. Mnohdy se však přepočítají.
Balvan na krku
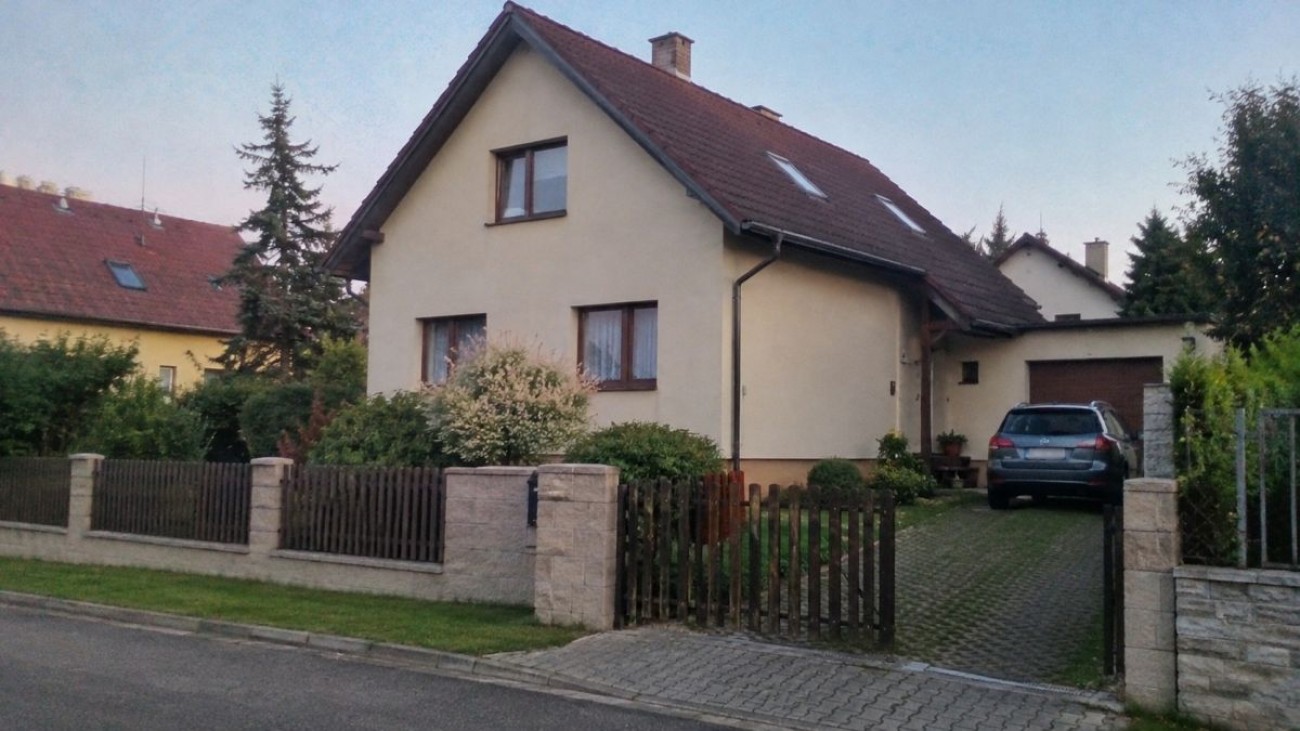
Pro lepší představu si ukažme modelový příklad manželů z Pardubického kraje, kteří se rozhodli pořídit rodinný dům se zahradou. Nemovitost vyšla na pět a půl milionu korun. Milion a půl vytáhli z vlastních úspor a na zbylé čtyři miliony si vzali úvěr na bydlení se splatností na třicet let. Při modelové úrokové sazbě 5 % ročně činila výchozí měsíční splátka 21 473 korun. Rodina žila skromně, vyhýbala se zbytečnému utrácení a věřila, že se dluhu zbaví podstatně dříve.
Sto tisíc k dobru
Hospodaření domácnosti šlapalo jako hodinky. Práce v administrativě i řemesle nesla stabilní příjmy, a tak se na vedlejším účtu na konci každého roku nashromáždila pěkná suma. Manželé se dohodli, že část ušetřených peněz pošlou přímo na umoření jistiny. Během prvních pěti let tak do banky odeslali celkem pět set tisíc korun nad rámec běžného kalendáře. Každých dvanáct měsíců poslali mimořádnou splátku ve výši 100 tisíc korun. Každé jaro proto v internetovém bankovnictví zadali další mimořádnou splátku. Vždy klikli na tlačítko, které se nabízelo přímo na hlavní stránce. Peníze odešly, jistina klesla a z banky dorazilo potvrzení s předpisem nových plateb. Všechno vypadalo v pořádku a rodina měla skvělý pocit.

Slevička na měsíční složence
Po pěti letech pravidelných mimořádných splátek tak jejich povinná měsíční částka postupně klesla z původních 21 473 korun na 18 653 korun. Měsíčně jim tak v peněžence zůstávaly k dobru necelé tři tisíce korun. Vnímali to jako příjemný bonus a odměnu za svou pilnost. Řekli si, že ušetřené peníze využijí na drobné opravy kolem domu nebo na letní dovolenou u moře. Vždyť peníze navíc už do banky poslali, tak proč si trochu neužít volnější rozpočet. Neuvědomili si však, co toto nastavení udělalo s celkovou strukturou jejich úvěru a jaký finanční mechanismus tím vlastně spustili.
Matematika mluví jasně
Při mimořádné úhradě totiž banka staví klienta před dvě odlišné cesty. První možností je zachovat původní délku splácení a snížit měsíční částku, což byl přesně případ naší rodiny. Druhou variantou je ponechat měsíční platbu v původní výši 21 473 korun a zkrátit celkovou dobu trvání smlouvy. Výpočet je samozřejmě modelový a předpokládá neměnnou sazbu po celou dobu, bez započtení refixací, poplatků či daňových odpočtů.
Pokud by manželé zvolili druhou cestu, doplatili by dům za 23 let a 8 měsíců místo původních třiceti. Na úrocích by bance zaplatili celkem 2 588 926 korun. Jenže automatické snížení měsíční částky vyhnalo celkový účet za úroky na 3 317 934 korun. Rozdíl tak činí 729 008 korun. Tolik by manželé mohli ušetřit na úrocích, pokud by i po mimořádných splátkách dál odváděli původní měsíční částku a hypotéku splatili dříve. K tomu všemu budou dům splácet o více než šest let déle.
Záchranná brzda
Pohled na rozdíl sedmi set tisíc korun vypadá hrozivě, ale v realitě nemusí jít o katastrofu. Snížení povinné měsíční platby totiž funguje jako bezpečnostní pojistka. Pokud rodinu potká výpadek příjmů nebo nemoc, nižší povinný závazek se zvládá daleko lépe. Vyšší náklady na úrocích vznikají tehdy, když člověk po snížení splátky splácí jistinu pomaleji. Pokud manželé nebudou ušetřené peníze utrácet, ale využijí je k dalšímu splácení jistiny, mohou rozdíl na úrocích výrazně snížit. Navíc je možné ušetřené peníze využít k dalšímu investování.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Jana Urbánková
Redaktorka Dřevostavitele
Vydáno dne:
05.11.2026
Photocredit: Lenka Palová (se souhlasem)

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: