„Platím rodičům 10 tisíc měsíčně jako předplatné na dědictví.“ Do Česka dorazil nový trend
Máte děti, které jen čekají s nataženou rukou, až z vás něco kápne? Pak jste si je pravděpodobně špatně vychovali. Do Česka totiž dorazil nový trend férového mezigeneračního vyrovnání. Místo nečinného čekání na to, až přiletí pečení holuby přímo do úst, stále více mladých začíná vracet svým rodičům to, co do nich nainvestovali.
Čekání na smrt
Dědictví je z ekonomického hlediska dosti specifický fenomén. Člověk může během krátké chvíle získat majetek v hodnotě mnoha milionů korun, aniž by se na jeho vytvoření sám podílel. Často stačí jen to, že se narodil do určité rodiny a dočkal se okamžiku, kdy někdo blízký zemřel. Na tomto tradičním modelu samozřejmě není nic nelegitimního, protože rodiče mají plné právo rozhodnout, komu svůj majetek zanechají. Přesto se začíná objevovat otázka, zda přístup, ve kterém jedna generace buduje a druhá pouze čeká na převzetí, nemá i lepší alternativu.
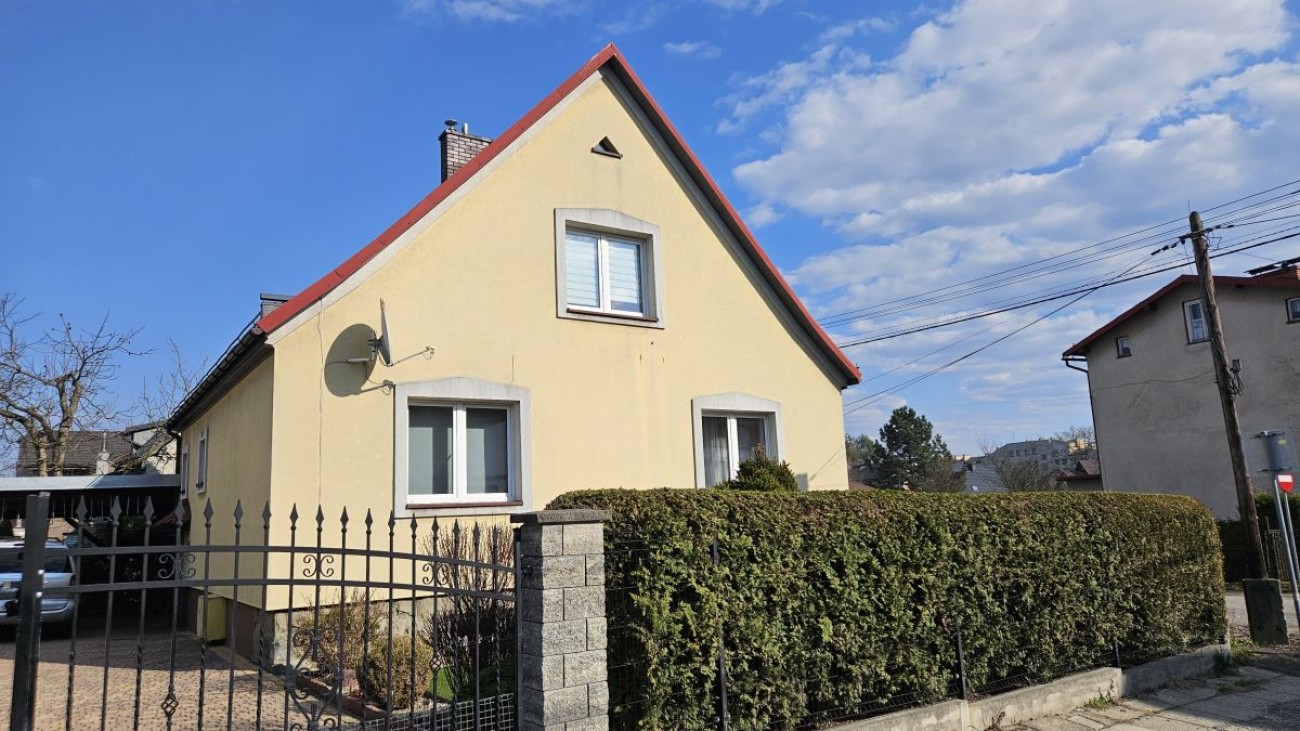
V České republice, kde se po roce 1989 postupně vytvořilo významné rodinné jmění, to platí dvojnásob. Mnoho dnešních seniorů vlastní byty či domy, jejichž hodnota během let znatelně narostla. Tato skutečnost se odráží i v datech, podle kterých žije 70,2 % domácností důchodců ve vlastním domě nebo bytě. Táňa Dvornáková z Českého statistického úřadu k tomu podotýká, že čisté jmění českých domácností je dáno především vlastnictvím bytu nebo domu.
Stát chudých milionářů
Zároveň ale vzniká nepříjemný paradox. Přestože senioři vlastní cenné nemovitosti, jejich pravidelný měsíční příjem bývá spíše skromný. Průměrná výše plného starobního důchodu činila ke konci roku 2025 pouze 21 175 Kč. Z těchto peněz navíc musí platit provozní náklady, které u domácností důchodců tvoří v průměru 21,7 % jejich celkových příjmů. Organizace OECD pro tuto situaci používá anglický termín „asset-rich but cash-poor“, což popisuje stav, kdy lidé disponují hodnotným majetkem, ale chybějí jim volné peníze na každodenní život. Majetní senioři si tak mnohdy nemohou dovolit kvalitnější služby, cestování nebo bezstarostné stáří.
Předplatné na dědictví jako projev úcty ke stáří
Z tohoto důvodu se začíná mezi mladými stále častěji diskutovat fenomén jakési hypotéky naruby. Princip je prostý. Dospělé děti začnou svým rodičům pravidelně posílat finanční prostředky. Nejedná se o občasný dar, ale o systematickou dohodu. Dítě platí měsíčně určitou částku a rodiče získávají peníze k přilepšení. Pro potomky to může být ekonomicky zajímavé, jelikož neplatí úroky bance, a majetek zůstává bezpečně v rodině.
K tomuto kroku vede mladé nejčastěji pocit vděčnosti za investice a čas, který jim rodiče věnovali během dětství a dospívání. Podle socioložky Barbory Hubatkové sice peněžní pomoc mezi generacemi v minulosti směřovala převážně od rodičů k dospělým dětem, jak se však ukazuje v poslední době se to začíná výrazně obracet.
Tento druh mezigenerační pomoci má ale i širší společenský přesah. Senior, který disponuje stabilním příjmem od svých dětí, se stává více nezávislejším na státu a zejména pak na předvolebních populistických dárečcích, které často politici prezentují v kampani, jako by je snad dávali ze svého. Přitom na ně berou z kapes nás všech. Předplacením dědictví se tak navrací určitá forma přímé mezigenerační solidarity, která dříve přirozeně fungovala v rámci společného vícegeneračního soužití pod jednou střechou.
Více potomků může být velký problém
Vše má ovšem svá právní úskalí, zvláště pokud má rodina více potomků. Pouhá ústní dohoda může vyústit ve vleklé spory. Právník Lukáš Vacek upozorňuje na existenci dědické smlouvy a tvrdí, že ačkoliv v ní nelze rozhodnout o všem, je to poměrně zajímavý a nevyužívaný institut. V praxi je tento nástroj spíše opomíjený. Zatímco závětí se ročně sepíše na 30 tisíc, dědických smluv vznikne nejvýše kolem dvou stovek. Dědická smlouva musí mít podobu notářského zápisu, ale ani tak nezaručuje stoprocentní jistotu zisku nemovitosti, neboť vlastník může se svým majetkem za života nadále nakládat.
Nemovitost jde převést i ještě za života
Další cestou je převod nemovitosti ještě za života rodičů. Prezident Notářské komory ČR Radim Neubauer radí, že právo nemovitost i nadále užívat si mohou senioři zajistit služebností. Vhodnou alternativou je také smlouva o výměnku zakotvená v občanském zákoníku, která umožňuje sjednat pro převodce doživotní zaopatření, včetně bydlení či pravidelného peněžitého plnění.
K přilepšení si mohou přijít i bezdětní senioři
Pro seniory bez dědiců se jako řešení nabízejí komerční produkty, například zpětné hypotéky. I zde je však namístě obezřetnost. Česká národní banka doporučuje porozumět rizikům obou modelů, ať už jde o otázku vlastnictví, zadlužení dědiců nebo ochranu práva bydlet v nemovitosti.
P.S. Zajímáte se o možnosti financování vlastního bydlení? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Daniel Krejčí
Redaktor
Vydáno dne:
08.10.2026
Photocredit: František Přikryl (se souhlasem)

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: