Hypotéky zdražily od nástupu nové vlády o 17,92 %. Lidem se prodraží průměrně o 788 000 Kč
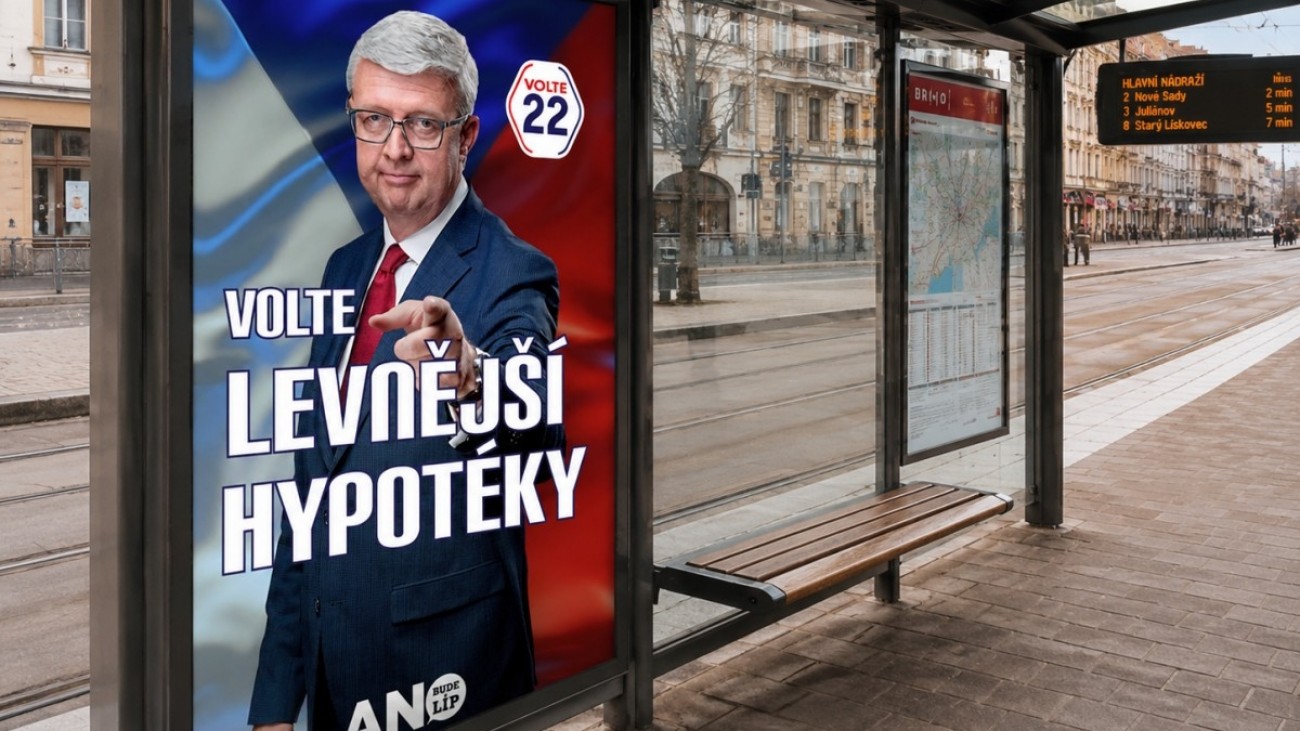
Předvolební kampaně se tradičně nesou v duchu velkolepých slibů, mezi nimiž pravidelně rezonuje téma dostupnějšího bydlení a levnějších hypoték pro rodiny. Skutečnost, které však domácnosti čelí při pohledu na aktuální úrokové sazby, je těmto vizím na hony vzdálená. Pokud se podíváme na situaci z prosince roku 2025, kdy zemi vedla minulá vláda, a porovnáme ji se současným stavem za úřadování vlády nynější, zjistíme, že financování vlastního bydlení se pro běžného občana znatelně prodražilo. U průměrné hypotéky tak lidé zaplatí v celkovém součtu o necelý milion korun více.
Milion korun vyhozených z okna není zrovna málo
Abychom pochopili skutečný dopad rostoucích úrokových sazeb, musíme se podívat na data z reálného trhu. Podle oficiálních statistik České bankovní asociace, konkrétně z jejího pravidelného měření ČBA Hypomonitor ze srpna roku 2026, činí průměrná výše nově poskytnuté hypotéky bez refinancování 4,59 milionu korun. K tomuto údaji je nutné přiřadit také reálnou dobu, po kterou Češi své úvěry na bydlení splácejí. Ačkoliv se v modelových příkladech často operuje s třicetiletou splatností, což je podle dat mediánová hodnota, skutečná průměrná doba splatnosti hypotéky je podle údajů ČBA Hypomonitoru ze 16. září 2026 přesně 26,9 roku. Z těchto dvou základních a statisticky doložených parametrů lze přesně vyčíslit, o kolik současná situace lidem prodražuje cestu k vlastnímu domovu.
Vyšší splátka zasáhne rodinný rozpočet
Při porovnání úrokových sazeb podle vývoje na trhu získáme velmi kontrastní obrázek. Víme-li že průměrná hypotéka v ČR je ve výši 4,59 milionu korun se zmíněnou průměrnou splatností necelých sedmadvacet let, rozdíl mezi sazbou 4,91 procenta a vyšší sazbou 5,79 procenta je propastný. V případě výhodnější úrokové sazby činí měsíční splátka úvěru 25 637 korun. Jakmile se však úrok vyšplhá na hodnotu 5,79 procenta, měsíční splátka automaticky vzroste na 28 078 korun. Pro průměrnou rodinu to znamená nutnost najít ve svém měsíčním rozpočtu dodatečných 2 441 korun, které by jinak mohla věnovat na spoření, energie nebo běžný chod domácnosti.
Peníze, za které by se dalo pořídit nové auto
Mnohem dramatičtěji ovšem působí pohled na celková čísla vypovídající o sumě, kterou klient bance nakonec přeplatí nad rámec samotné jistiny. Při úroku 4,91 procenta dosáhne celkový přeplatek na úrocích částky 3 690 642 korun. Pokud je však úvěr úročen sazbou 5,79 procenta, celkový přeplatek za dobu trvání hypotéky se vyšplhá až na astronomických 4 479 253 korun. Z prostého matematického rozdílu vyplývá, že kvůli vyšší úrokové sazbě se modelová hypotéka s průměrnou výší a průměrnou splatností prodraží o propastných 788 610 korun. Taková částka už představuje hodnotu nového automobilu nebo velmi rozsáhlé rekonstrukce nemovitosti.
Může být líp, ale také hůř
Při hodnocení těchto dat je ovšem zcela nezbytné zmínit jednu zásadní proměnnou. Výše uvedený výpočet z povahy věci předpokládá, že by úroková sazba zůstala naprosto stejná po celých bezmála sedmadvacet let. V reálném finančním světě u běžné hypotéky s kratší dobou fixace to samozřejmě není zaručeno a konečná částka se bude měnit. Podle oficiálních dat České národní banky například ve čtvrtém čtvrtletí roku 2025 na trhu jednoznačně převažovala tříletá fixace úrokových sazeb. Skutečné celkové náklady se tak v průběhu desítek let mohou výrazně lišit podle toho, jaké úroky budou panovat v době konce jednotlivých fixačních období.
Nic to ovšem nemění na faktu, že vstupní podmínky pro pořízení bydlení jsou v současnosti extrémně náročné. Uvedené prodražení o zhruba 789 tisíc korun jasně ilustruje, jak citelný dopad má i zdánlivě drobný růst sazeb na celkovou finanční bilanci běžného občana. Tváří v tvář těmto exaktním číslům působí minulé i budoucí politické sliby o zajištění dostupného bydlení jen jako prázdná slova, která nedokážou zvrátit tvrdou matematiku hypotečního trhu.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Mgr. Jan Dvořák
Redaktor
Vydáno dne:
12.10.2026
Photocredit: Jan Dvořák / Midjourney

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: