Dům koupili v době levných hypoték. Teď jim splátka vyskočí o více než 50 tisíc ročně
Před pěti lety si manželé z Pardubicka pořídili starší rodinný dům a využili tehdejších mimořádně výhodných podmínek hypotečního trhu. Měsíční splátka jim připadala přijatelná, a tak se nebáli zavázat na dalších třicet let. Jenže období levných hypoték je pryč a rodinu nyní čeká nepříjemné překvapení. Přestože už bance několik let poctivě splácejí, jejich pravidelné výdaje výrazně vzrostou.
Konečně ve vlastním
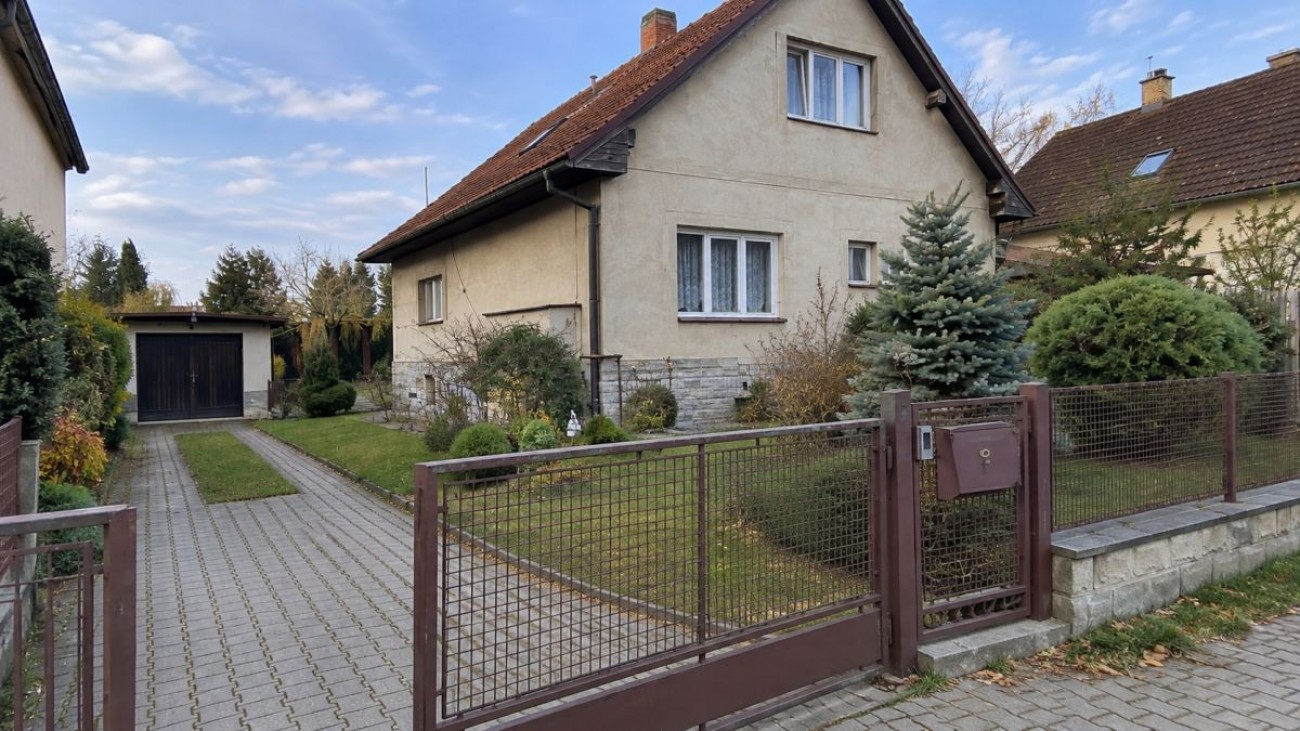
Když si Michal s manželkou v roce 2021 pořizovali rodinný dům v menší obci nedaleko Pardubic, měli pocit, že se jim podařilo koupit nemovitost za pět minut dvanáct. Za starší, ale udržovaný dům s menší zahradou zaplatili 4,7 milionu korun. Z vlastních úspor a pomoci rodičů dali dohromady milion korun, zbylých 3,7 milionu pokryli hypotékou. V té době vychovávali dvouletého syna a plánovali další dítě. Přestože se zprvu obávali třicetiletého závazku, nízké úrokové sazby jim rozhodování usnadnily. Banka jim nabídla úrok 2,54 % s fixací na pět let. Měsíčně měli splácet necelých 14 700 korun, což bylo při jejich společném příjmu přijatelné.
Pět let uteklo jako voda
První roky bydlení byly podle původních propočtů finančně zvládnutelné. Manželé postupně opravili koupelnu, vyměnili starý plynový kotel a část úspor investovali do zahrady. Mezitím se jim narodila dcera a Petra strávila nějaký čas na rodičovské dovolené. Kvůli větším výdajům sice musela rodina hospodařit opatrněji, hypotéka ale zůstávala stejná. Právě v tom spatřovali jednu z největších výhod vlastního bydlení. Zatímco známým v nájmu majitelé bytů postupně zvyšovali nájemné, oni každý měsíc posílali bance stále stejnou částku. Situace se začala měnit až letos, když se přiblížil konec pětileté fixace. Michal si uvědomil, že úrok, který získali v roce 2021, už zřejmě znovu nedostanou.
Dopis, který nepotěší
Brzy má rodině skončit původní fixace. Manželé si zjistili, jaké jsou aktuální nabídky na současném hypotečním trhu a rozhodli se počítat s novou úrokovou sazbou 4,97 %, aby byli připraveni na velké změny, které je čekají. Na první pohled se může zdát, že rozdíl 2,43 procentního bodu nemůže s rodinným rozpočtem tolik zahýbat. Jenže zbývající dluh stále přesahuje 3,26 milionu korun a do konce splatnosti zbývá dalších 25 let. Původní splátka ve výši 14 697 korun by se při nové sazbě zvýšila na přibližně 19 008 korun. Každý měsíc by tak manželé museli najít dalších 4 312 korun, což za jediný rok to představuje téměř 52 tisíc korun navíc.
Spláceli pět let, přesto je čeká zdražení
A nejsou jediní. Na celé situaci je pro řadu domácností nepříjemné především to, že vyšší splátka přichází navzdory několika letům pravidelného splácení. Ačkoliv Michal s Petrou už poslali bance za pět let přibližně 882 tisíc korun, samotný dluh se snížil jen zhruba o 439 tisíc korun. Zbytek jejich plateb připadl převážně na úroky. To je u anuitní hypotéky běžné, protože na začátku splácení tvoří úroky větší část měsíční splátky. Po změně sazby se navíc tento poměr znovu výrazně změní. V první měsíční splátce po refixaci by na úroky připadalo přibližně 13 500 korun. Na samotné snížení dluhu by tak zbývalo jen asi 5 500 korun.
Rodinný rozpočet dostává zabrat
Manželé dnes mají dohromady čistý měsíční příjem přibližně 72 tisíc korun. Na první pohled tedy nejde o rodinu, která by měla mít se splácením zásadní problém. Jenže kromě hypotéky platí energie, potraviny, provoz dvou automobilů, pojištění a běžné výdaje spojené s dětmi. Zatímco dosud hypotéka představovala asi pětinu jejich příjmů, po zvýšení splátky by se její podíl přiblížil 26 %. Michal proto začíná přemýšlet, které výdaje budou muset omezit. Rodina původně plánovala další opravy domu, konkrétně zateplení podkroví a výměnu několika oken. Tyto investice ale zřejmě odloží. Manželé také uvažují, že budou méně spořit na dovolené a větší nákupy. Především však nechtějí přijít o finanční rezervu, kterou si během posledních let vytvořili.
Stejný problém řeší tisíce lidí
Případ Michala a Petry není nijak výjimečný. Podle České národní banky čeká český hypoteční trh v následujících letech výrazná vlna končících fixací. Jen v roce 2026 se bude jednat o hypotéky se zbývající jistinou přibližně 470 miliard korun. V roce 2027 by se mělo jednat zhruba o 530 miliard a v roce 2028 nejméně o 600 miliard korun. Největší rozdíl pocítí zejména lidé, kteří si hypotéku sjednali v době mimořádně nízkých sazeb. Situace ale nebude u všech stejná. Některé domácnosti mají menší zbývající dluh, jiné si při poslední fixaci sjednaly podstatně vyšší úrok. Zdražení o několik tisíc korun měsíčně proto nelze automaticky očekávat u každého úvěru.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
12.11.2026

„Bydlíme v domečku za 1,5 milionu.“ Mladí našli cestu k vlastnímu levnému bydlení
Někdo touží po vlastním bydlení celý život, někdo si vezme velkou hypotéku a někdo si to zařídí tak, že bydlí už ve svých 25 letech ve svém.
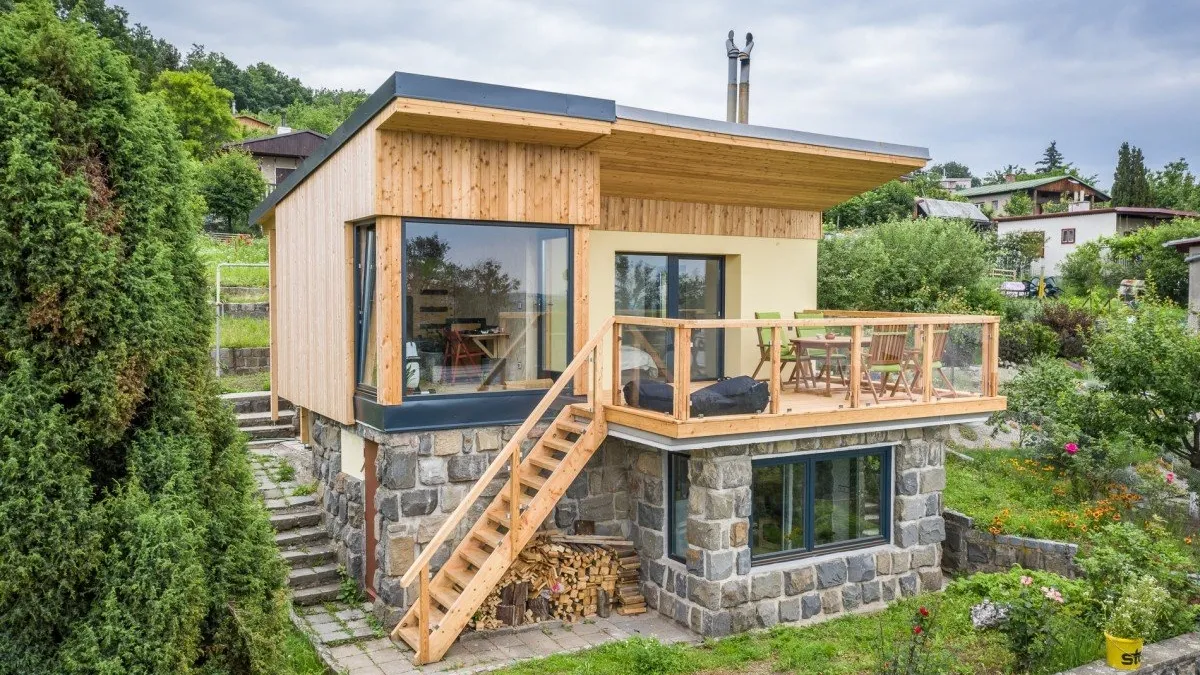
Navštívili jsme rodinu, která bydlí v mini domku na Moravě za 890 tisíc
Mladí manželé Jana a Petr se rozhodli vydat jinou cestou než ostatní. Své bydlení si vyřešili tak, aby mohli spokojeně bydlet ihned a nemuseli se zadlužit velkou hypotékou.
Hypotéky zdražily od nástupu nové vlády o 17,92 %. Lidem se prodraží průměrně o 788 000 Kč
Předvolební kampaně se tradičně nesou v duchu velkolepých slibů, mezi nimiž pravidelně rezonuje téma dostupnějšího bydlení a levnějších hypoték pro rodiny.
„Odhadce ocenil dům směšně,“ říkají manželé. Rezervační smlouvu už ale podepsali a celou částku od banky nedostanou
Vysněný dům konečně našli, peníze měli připravené a hypotéka se zdála být pouhou formalitou. Manželé proto neváhali podepsat rezervační smlouvu a složit zálohu 200 tisíc korun.
„Banka schválila hypotéku předtím, než jsem přišel o práci.“ S nízkým příjmem teď bojují manželé z Klatov
Manželé z Klatov začali stavět rodinný dům s předem schválenou hypotékou ve výši pěti milionů korun. Po vyčerpání první části peněz na hrubou stavbu ale přišel jeden z partnerů o stálé zaměstnání.
Rodiče dali svůj dům do zástavy kvůli hypotéce dětí. Po osmi letech ho však chtěli prodat
Rodiče chtěli synovi pomoci s hypotékou, a proto dali svůj dům do zástavy. Osm let vše fungovalo bez problémů. Když se však rozhodli nemovitost prodat a na stáří se přestěhovat do menšího bytu, narazili na nečekanou komplikaci.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: