„Už nevím, kde bych šetřila.“ Místo škrtání výdajů přešla Lucie na systém generace Z
Devětadvacetiletá grafička narazila na strop svých možností, jak si odložit peníze stranou z měsíční výplaty. Po dlouhých měsících analyzování rodinného rozpočtu a neustálého omezování běžných útrat se rozhodla změnit finanční strategii. Její nový přístup popisuje pohled generace Z na osobní finance v době rostoucích životních nákladů.

Účetnictví dovedené do slepé uličky
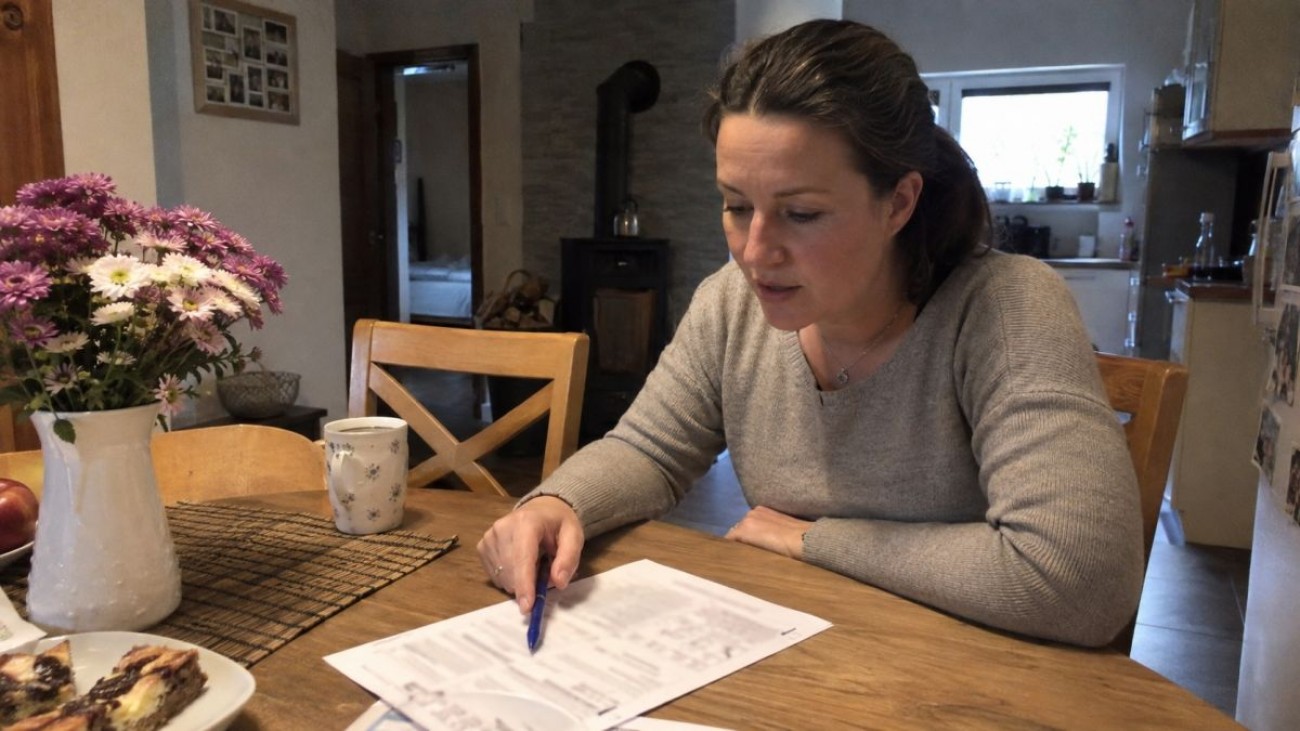
Lucie pracuje jako grafička a marketérka v menší brněnské agentuře s čistým příjmem třicet devět tisíc korun měsíčně. Dlouhou dobu se snažila vyjít s penězi tak, že pečlivě sledovala veškeré své útraty. Zapisovala si položky do mobilní aplikace, nakupovala potraviny ve slevách a přestala chodit s kolegy na polední menu do restaurací. Po několika měsících takového režimu si sedla k tabulce s domácím rozpočtem a pochopila, že narazila na dno. Pevné platby za pronájem bytu, poplatky za energie a základní nákupy jídla tvořily částku, se kterou nešlo pohnout. Snaha odložit si stranou vytoužených pět tisíc korun každý měsíc znamenala sedět po večerech doma a nemít žádný prostor pro odpočinek. Zjistila tak, že omezování nákladů má své limity.
Změna úhlu pohledu na peníze
Rozhodnutí o změně nastalo ve chvíli, kdy si spočítala reálnou hodnotu svého času. Uvědomila si, že tráví desítky hodin měsíčně obíháním supermarketů a hledáním levnějších alternativ produktů, aby ve výsledku stáhla útratu o pouhých pár stovek. Tehdy se seznámila s odlišnou metodou správy peněz, která se nesoustředí na sledování účtenek, ale zaměřuje se na příjmovou stránku. Došla k závěru, že vyškrtat pět tisíc z jejího platu je nerealizovatelné, zatímco vydělat si stejnou sumu jednou externí zakázkou je reálné. Její profese jí naštěstí umožňuje pracovat na vlastních projektech i z domova. Rozhodla se proto vyzkoušet model, ve kterém přestane vnímat svou aktuální výplatu jako pevnou a neměnnou hranici.
První kroky
Místo dalšího pročesávání slevových letáků si Lucie vytvořila profesionální profil na portálech sdružujících lidi na volné noze a odeslala zprávu s nabídkou spolupráce několika bývalým klientům a známým. Jejím cílem nebylo vybudovat firmu o mnoha zaměstnancích, ale najít si jeden menší projekt měsíčně. Během pár týdnů se jí ozval majitel místní kavárny, který poptával vytvoření propagačních materiálů a úpravu vizuálu pro sociální sítě. Práce jí zabrala jeden víkend. A následná vystavená faktura na pět tisíc korun pokryla přesně tu částku, kterou se předtím marně snažila uspořit odpíráním ranní kávy a kvalitních surovin.
Dlouhodobá strategie růstu
Vyřešit situaci jednorázovou zakázkou byl pouze první krok nového postupu. Grafička začala aplikovat pravidlo, které říká, že jakmile má člověk fixní životní náklady nastavené v rozumných mezích, jedinou smysluplnou pákou je zvýšit cenu vlastní práce. Zaměřila svou pozornost na to, aby za hodinu sezení u počítače dostávala více peněz. V kreativních i administrativních oborech mají lidé často příležitost přibrat si drobné práce bokem nebo rovnou zpeněžit koníček. Změna uvažování se týká také klasického zaměstnaneckého poměru. Člověk se nesmí bát po dvou letech na stejné pozici zažádat o přidání, případně rovnou změnit pracoviště, pokud mu vedení firmy neumožní finanční posun.
Volný čas a výdělky
Když si celou situaci přepočítala na roční horizont, výsledek byl jednoznačný. Zvýšení čistého příjmu o pět tisíc korun měsíčně se na konci roku nasčítá do částky šedesáti tisíc korun. Ušetřit stejných šedesát tisíc tak, že si dvanáct měsíců v kuse něco odepíráte, počítáte každou utracenou desetikorunu a bojíte se jít do kina, bývá psychicky vyčerpávající a těžko udržitelné. Únava z hlídání vlastního bankovního účtu brzy dožene každého. U pracujících lidí dává mnohem větší smysl zaměřit dostupnou energii na nalezení vedlejšího zdroje peněz nebo vyjednání lepších podmínek. Ořezávání domácího rozpočtu vede vždy jen k bodu nula, přes který nelze jít dál. Naproti tomu schopnost zvednout své vlastní příjmy budováním nových schopností žádný stanovený strop nemá.
Přechod od omezování k akci
Pro mnoho jedinců žijících od výplaty k výplatě bývá představa shánění další práce stresující, proto je potřeba začít po malých krůčcích. Není nutné hledat druhý plný úvazek, který by vás obral o veškerý volný čas. Stačí dobře identifikovat činnosti, které člověk už nyní umí a po kterých je na trhu zrovna poptávka. Běžně jde o výpomoc se správou profilů na internetu, psaní textů, překlady dokumentů, doučování žáků, pomoc s fakturací pro malé živnostníky nebo občasné manuální výpomoci v nejbližším okolí. Nejtěžším úkolem je často pouze překonat počáteční vnitřní blok a nabídnout své znalosti ostatním lidem. Na trhu funguje mnoho drobných podnikatelů, kteří si nemohou dovolit platit chod velké reklamní firmy, a mnohem raději zaplatí spolehlivého jednotlivce.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
18.09.2026
Photocredit: Eliška Vránová

„Mají špatnou finanční gramotnost.“ Syn snížil rodičům měsíční výdaje o 15 tisíc korun
Oba padesátníci vydělávají slušně, i přesto jim na účtu týden před výplatou zbývají poslední stokoruny. Svou situaci ještě donedávna nepovažovali za nijak zvláštní, byli přesvědčeni, že žijí v drahé době.

Fotovoltaika a větrníky místo dostavby Dukovan? Desetkrát víc výkonu za stejnou cenu
Nedávno jsme otevřeli debatu ohledně finanční náročnosti plánovaného nového bloku jaderné elektrárny Dukovany.
Jakmile obec znemožní stavbu, může majitel pozemku žádat finanční náhradu
Majitelé pozemků se často ocitají v situaci, kdy jim obec omezí nebo dokonce znemožní plánovanou výstavbu.
Tlačítko na proudovém chrániči je nutné stisknout 1x měsíčně. Jinak při požáru pojišťovna odmítne plnění
Za pojištění nemovitostí lidé platí značné finanční prostředky v domnění, že jsou plně chráněni před případnými katastrofami.
Za cenu typového domu mají dřevostavbu na míru. Za ušetřené statisíce rodiny nakupují nábytek
Mnohdy se lidé rozhodují podle svých finančních možností, zpravidla bývá totiž individuálně navržený dům dražší. Existují však dodavatelé, kteří vám upraví katalogový dům na míru a finální rozpočet se o tolik nezmění.
„Bič na žadatele o podporu.“ Úřady začnou prověřovat úspory všech členů domácnosti
Žádáte o podporu na bydlení nebo o sociální dávky? Připravte se na to, že stát nahlédne do vašeho finančního soukromí hlouběji, než byste možná čekali.
Postavili si malý dům. V zimě ho vytopí za pár minut a za energie platí jen 3 000 korun
Z finančních důvodů se rozhodli pro přízemní stavbu domu s užitnou plochou pod sto metrů čtverečních. Po třech letech obývání hodnotí své rozhodnutí, přičemž se detailně zaměřují na reálné náklady spojené s provozem domácnosti.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: