„Neřeším, kolik mám na účtu.“ S příjmem zdravotní sestry spočítala, kolik měsíců dokáže žít bez příjmu

Místo sledování naspořené částky na bankovním účtu začala uplatňovat odlišný přístup k osobním financím, který se zaměřuje na čas. „Tato metoda pomáhá lidem s průměrnými příjmy získat jistotu, aniž by museli složitě investovat nebo si odepírat každodenní potřeby,“ vysvětluje Eva. Díky jejímu postupu mohou rodiny lépe plánovat svou budoucnost.

Odvaha podívat se na bankovní účet
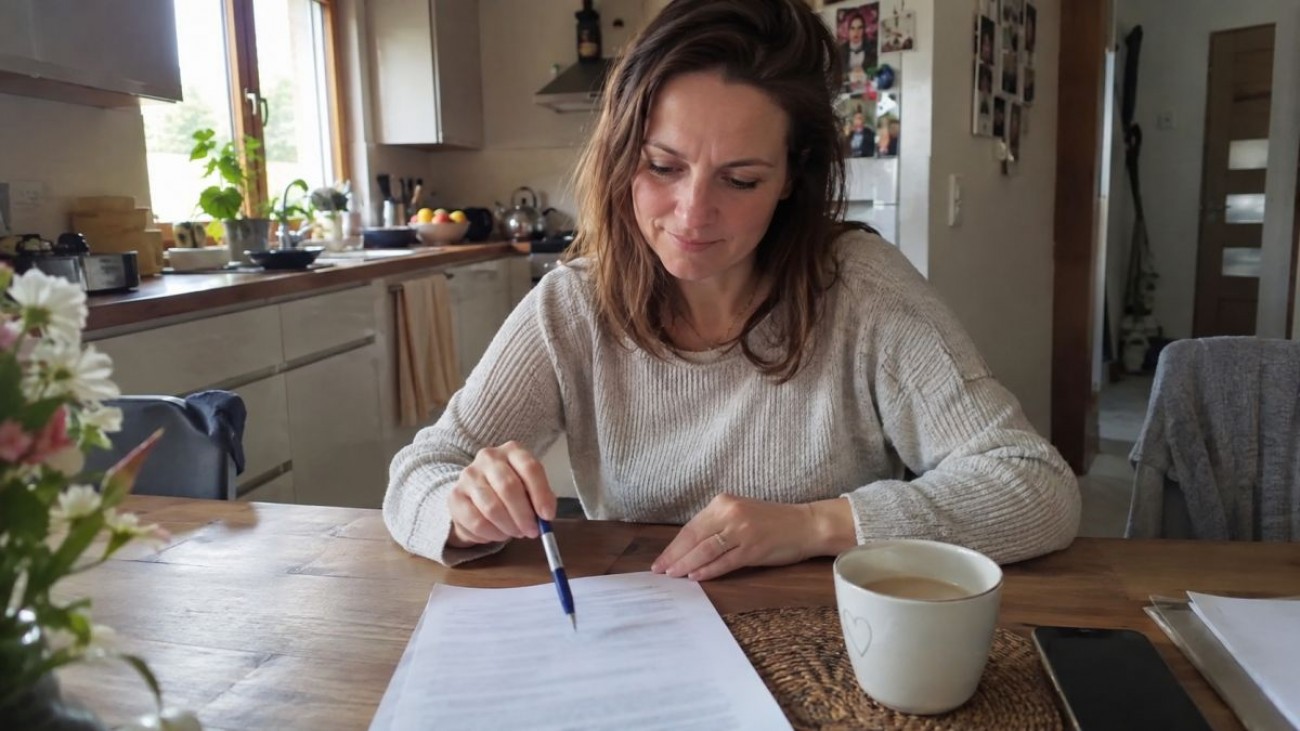
Eva pracuje přes dvacet let jako zdravotní sestra v jedné z krajských nemocnic. Její průměrný měsíční příjem se pohybuje kolem 49 000 korun čistého. Dlouhé roky fungovala v naučeném režimu. Jakmile peníze dorazily na účet, poplatila složenky, nakoupila potraviny na několik dní dopředu a zbytek postupně utrácela za provoz domácnosti. Na konci měsíce vyhlížela další výplatu, protože zůstatek klesal téměř k nule. Ačkoliv se vyhýbala půjčkám a nedlužila, chyběla jí finanční rezerva. S přibývajícím věkem a únavou ze směnného provozu začala přemýšlet, z čeho by platila účty v případě dlouhodobé pracovní neschopnosti nebo náhlého výpadku příjmů.
Čísla bez kontextu ztrácejí smysl
Během hledání rad narazila na metodu, která se nesoustředí na hromadění peněz, ale na měření rezervy v měsících života. Uvědomila si, že uspořená částka 180 000 korun neposkytuje sama o sobě ucelenou informaci o finančním zdraví. Pro někoho představují tyto peníze prostředky na rekonstrukci koupelny, pro jiného náklady na celý rok. Eva si položila otázku, na jak dlouho by jí úspory vystačily, kdyby jí ze dne na den přestal chodit plat a přitom by si zachovala dosavadní životní úroveň.
Nový ukazatel
Nejprve si sepsala veškeré nutné měsíční výdaje. Započítala platby za bydlení, zálohy na energie, průměrnou útratu za jídlo, dopravu do práce a potřebné léky. Zjistila, že k běžnému fungování potřebuje 30 000 korun měsíčně. Zbylých 19 000 korun z jejího platu dříve mizelo v nákupech oblečení nebo věcí, které rychle ztratily využití. Místo nesplnitelného cíle ušetřit milion korun si stanovila reálnější metu. Zaměřila se na vytvoření rezervy v délce jednoho měsíce života.
Dosažení prvního milníku
K první metě se propracovala za necelé dva měsíce cíleného odkládání peněz. Část výplaty přesměrovala ihned po jejím připsání na oddělený bankovní účet. Jakmile tam naspořila úvodních 30 000 korun, pocítila úlevu. Věděla, že kdyby se cokoliv přihodilo, má třicet dní na vyřešení situace bez sahání po kreditních kartách nebo pomoci od rodiny. Hodnocení peněz přes časový úsek zafungovalo mnohem lépe než snaha o dosažení určitého vkladu.
Budování záchranné sítě
Jeden měsíc záchranné sítě brzy narostl na dva, poté na tři a nakonec si zajistila pokrytí na celého půl roku dopředu. Šestinásobek měsíčních nákladů pro ni znamenal částku 180 000 korun. Kdyby si hned na počátku předsevzala naspořit takovou sumu, pravděpodobně by brzy ztratila motivaci. Rozdělení na měsíční bloky usnadnilo celý proces. Jako padesátnice už nehledala cesty k riskantním obchodům s akciemi a složitá investiční schémata pro ni nepředstavovala prioritu. Peníze nechává ležet na účtu a neřeší, jestli se naspořená suma blíží ke stovce nebo dvěma stům tisícům.
Návod na výpočet vlastního času
Prvním krokem je přesné vyčíslení průměrných měsíčních nákladů na domácnost. Výpočet musí vycházet ze skutečného aktuálního standardu. Následně se sečtou veškeré dostupné úspory a vydělí se zjištěnými měsíčními výdaji. Z výsledného čísla zjistíte aktuální počet měsíců ranveje. Pokud se hodnota pohybuje pod číslem jedna, počáteční snaha by měla směřovat k odložení částky pokrývající třicet dní provozu. Teprve po zajištění této doby dává smysl plánovat další rozšiřování ranveje na tři nebo šest měsíců.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
18.09.2026
Photocredit: Eliška Vránová

Pokuta 20 000 Kč za umytí auta. Musela zasahovat policie
Začalo to jako docela obyčejné sobotní odpoledne na začátku února roku 2025. Muž, podle policejního hlášení cizinec, se rozhodl, že si ušetří peníze za myčku a zaparkoval svůj vůz podezřele blízko u břehu vodní nádrže nedaleko Pasohlávek.

Vyvýšený samozavlažovací záhon ušetří hodiny práce. Máme snadný návod na jeho výrobu
Vysoké letní i jarní teploty znamenají nutnost pravidelného zalévání. Pokud odjedete na víkend nebo na zálivku zapomenete, rostliny rychle usychají. Řešením tohoto problému je samozavlažovací truhlík.

Z polského bazaru sehnali kuchyň za 860 Kč. Stačilo ji jen přebrousit
Mladý pár objevil na polském bazaru starou masivní kuchyň za pár stovek korun a vlastníma rukama jí vdechl úplně nový život.

Koupil si minibagr a teď lituje. Není v tom žádná úspora, jak všichni tvrdí
Mnozí stavebníci slýchají radu, že nákup ojetého minibagru ušetří obrovské peníze za specializovanou firmu. Jeden z novopečených majitelů rodinného domu se rozhodl tuto cestu vyzkoušet na vlastní kůži.

„Tchán s tchyní nás nechali bydlet u sebe. Je to ale spíš za trest,“ říká Katka. Popsala podmínky, ve kterých s dětmi žijí
Když se Katka s manželem stěhovali do patra domu jeho rodičů, věřili, že ušetří za nájem a ze starého domu si vytvoří útulný domov. První nadšení ale brzy vystřídalo rozčarování z každodenní reality.

Ušetří na pozemku statisíce oproti ostatním. O užitnou plochu přitom nejsou ochuzeni
Pět obytných místností, dvě koupelny, šatna a dostatek úložného prostoru zabere jen zlomek drahocenné půdy.
„Ušetříte ‚pár korun‘ a dřevostavba vám pak vrže, praská a netlumí hluk.“ Stavební specialista vysvětlil, na čem nešetřit
Dřevostavba praská, vrže, je v ní všechno slyšet a když trochu zafouká, tak vám spadne na hlavu.
„Už nežiju od výplaty k výplatě.“ Tomáš přitom vydělává 38 000 Kč a své výdaje si téměř nehlídá
Peníze mu pravidelně docházely už v polovině měsíce, přestože jeho čistý příjem 38 tisíc korun měl na provoz domácnosti stačit.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: