„Už nežiju od výplaty k výplatě.“ Tomáš přitom vydělává 38 000 Kč a své výdaje si téměř nehlídá
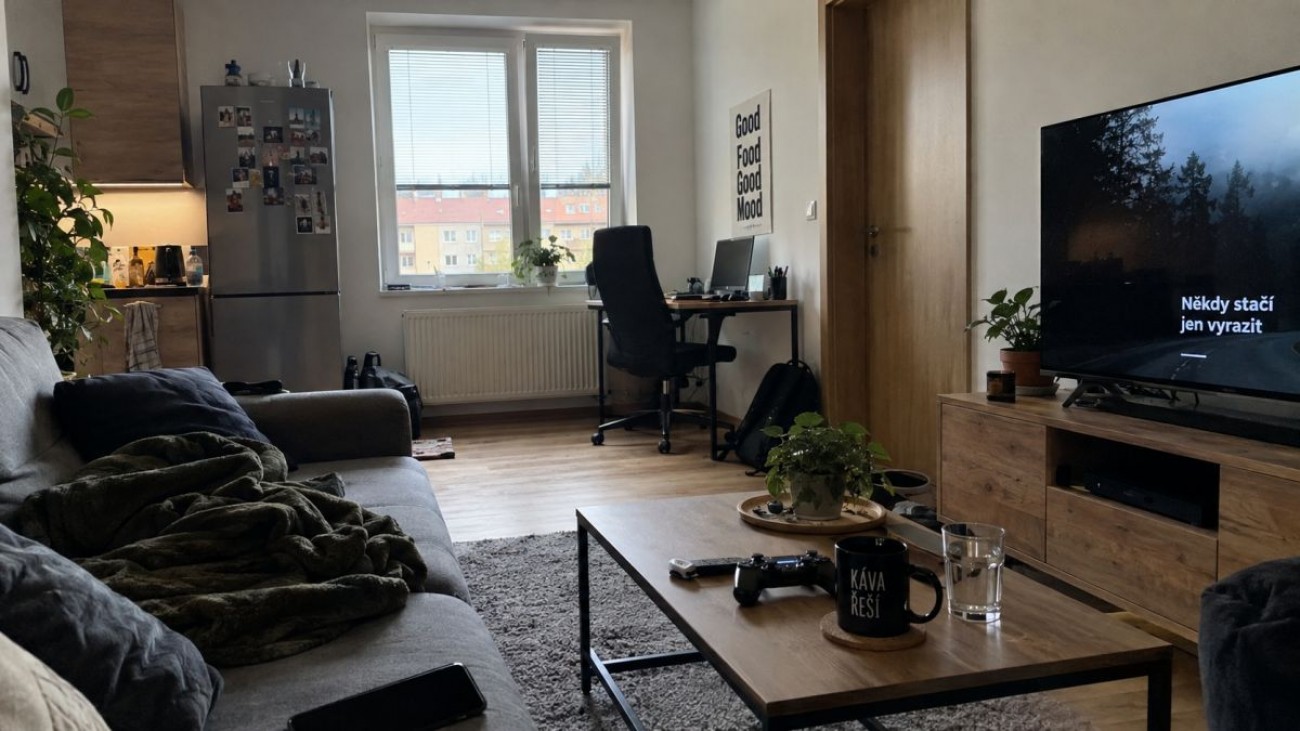
Peníze mu pravidelně docházely už v polovině měsíce, přestože jeho čistý příjem 38 tisíc korun měl na provoz domácnosti stačit. Rozhodl se proto vyzkoušet jiný přístup k osobním financím. Neradil se s finančním poradcem, nevytvářel si složité excelové tabulky a ani nesledoval veškeré útraty v mobilních aplikacích. Zvolil si jednodušší cestu.

Utrácení v prvních týdnech
Jakmile Tomášovi na bankovní účet dorazila mzda, okamžitě poplatil nájem, zálohy na energie, účet za telefon a nakoupil potraviny na prvních pár dnů. Byl rád, že má vše vyřešeno, a že si po měsíci práce může dovolit také odměnu. Během prvních čtrnácti dnů proto utratil většinu volných prostředků za večerní posezení s přáteli, obědy v restauracích a nákupy oblečení. Ve druhé polovině měsíce mu pak na účtu zbývalo jen pár set korun, což ho stresovalo, načež počítal každou korunu v obchodech.
Měsíční plánování nedávalo smysl
Rady z internetu o finanční gramotnosti nepřinášely dobré výsledky. Zkoušel si poctivě zapisovat všechny výdaje do přehledů, ale po necelém týdnu ho tato činnost přestala bavit a k záznamům se už nevrátil. Měsíční rozpočet se ukázal být pro jeho potřeby příliš dlouhým časovým úsekem. Jakmile po zaplacení všech složenek viděl na obrazovce telefonu částku kolem sedmnácti tisíc korun, jeho hlava ji vyhodnotila jako dostatečnou pro zbytek měsíce. Tento dojem dostatku ale rychle vyprchal po několika platbách na čerpacích stanicích. Hledal proto funkční model.
Přesun prostředků mimo dosah
Řešení se objevilo v metodě, které se říká týdenní kapesné. Místo toho, aby sledoval celý měsíční zůstatek, oddělil od sebe peníze určené na pevné platby a finance na běžnou spotřebu. Fixní náklady nyní odcházejí trvalými příkazy hned první den po výplatě. Zbývající volné prostředky nenechává na svém hlavním účtu, ke kterému má vydanou platební kartu v peněžence. Celý zbytek výplaty přesune na oddělený spořicí účet, ke kterému žádná karta neexistuje. Peníze na útratu si z něj následně uvolňuje jen postupně po menších částech, čímž omezil neplánované nakupování.
Čtyři tisíce každé pondělní ráno
Tomáš si v internetovém bankovnictví nastavil trvalý příkaz tak, aby mu každé pondělí v brzkých ranních hodinách přišly na běžný účet přesně čtyři tisíce korun. Tyto peníze pak představují jeho pevný finanční limit na nadcházející týden. Částka zahrnuje útratu za jídlo během pracovních směn, kávu, pohonné hmoty do auta a veškerou víkendovou zábavu. Lidská mysl mnohem snáze zpracuje informaci, že má k dispozici čtyři tisíce do dalšího pondělí, než sedmnáct tisíc na několik týdnů. Plánování se tak zkrátilo na dobře představitelný časový horizont.
Zvládání krizových dnů před víkendem
Občas se samozřejmě stane, že neodhadne své výdaje a týdenní rozpočet vyčerpá rychleji, než původně zamýšlel. Pokud si všechny peníze utratí už ve čtvrtek večer, metoda týdenního kapesného ho chrání před dlouhodobými potížemi. Tomáš v takové situaci ví, že ho čekají pouze tři chudší dny do chvíle, než mu v pondělí opět dorazí další peníze. Během pátku a víkendu si proto uvaří jídlo doma ze zásob, vynechá návštěvu restaurace a raději vyrazí na procházku do přírody.
Jak si vypočítat vlastní limity?
Pro každého, kdo by si chtěl tento přístup vyzkoušet, je důležitá počáteční kalkulace. Člověk si musí pečlivě sečíst veškeré nezbytné každoměsíční platby, kam spadá bydlení, energie, pojištění, splátky půjček nebo předplatné služeb. Zbylou sumu ze mzdy pak vydělí číslem 4,5, což průměrně odpovídá počtu týdnů v kalendářním měsíci. Získaný výsledek představuje týdenní rozpočet pro běžný provoz. Vždy je dobré začít s mírně nižší částkou a zbytek peněz trvale ponechat stranou jako finanční polštář pro nečekané události. Všechny převody kapesného si pak nastavte automaticky bez nutnosti ručního zadávání příkazů.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
16.09.2026
Photocredit: Tomáš Mícha

Úřady budou moci při posuzování pracovat i s příjmem, který člověk fakticky nemá
Září 2026 přineslo do českého sociálního systému změny, kterým stojí za to věnovat pozornost. Novela zákona s číslem 129/2026 Sbírky slibuje „záchrannou síť“ pro lidi v bytové nouzi, což je cíl, kterému jistě nelze nic vytknout.
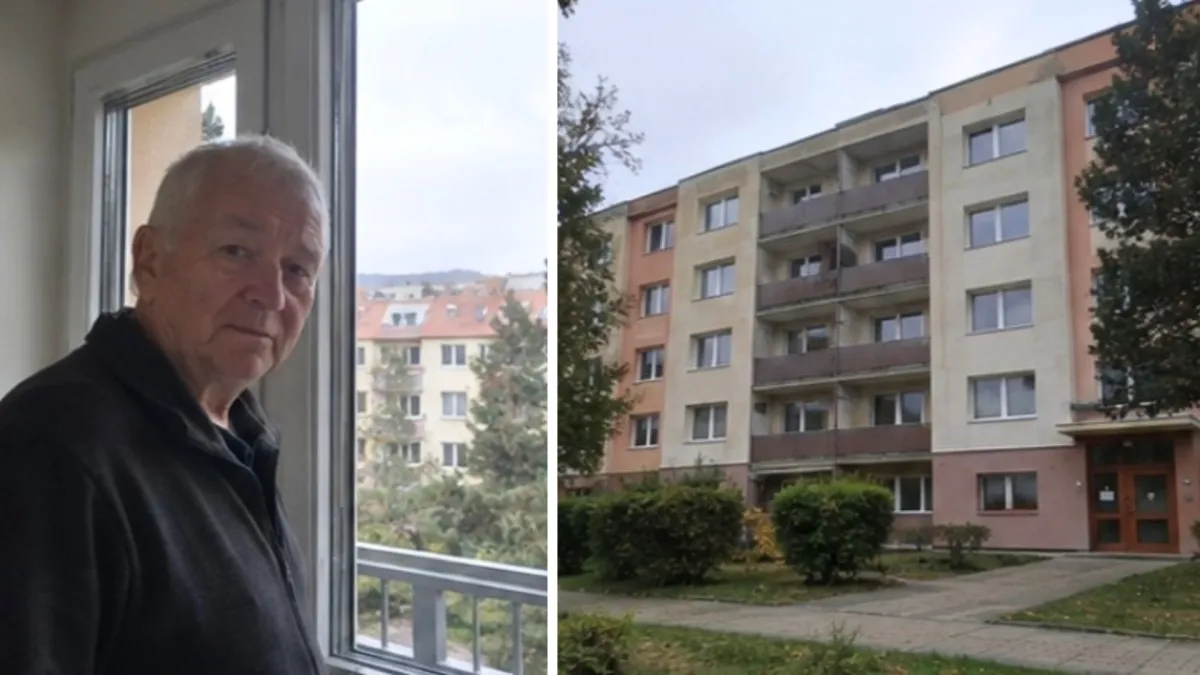
Zateplení nechtěl, ale sousedé ho přehlasovali. „Teď po mně chtějí 150 tisíc,“ říká Radim (72)
Radim si myslel, že má na stará kolena klid. Pak ale přišli sousedé s plánem, který si nemohl dovolit. Jeho názor nikoho nezajímal. Na rozdíl od jeho peněz.
„Jako policista umím vyjednávat.“ Karel řekl, jak si sjednává nejlepší úroky
Pětapadesátiletý Karel pracuje u státní policie a jeho měsíční příjem činí 51 tisíc korun. Patří k lidem se stabilním zaměstnáním, kde se podle platových tříd nedají čekat náhlé skoky v ohodnocení.
„Šetříme i na mateřské.“ Jitka nás nechala nahlédnout do rodinného rozpočtu
Z původních pětasedmdesáti tisíc korun čistého měsíčně museli s hypotékou na krku vyjít s jedním platem a státní podporou. Místo jakéhokoliv omezování životní úrovně však zvolili lepší cestu.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: