Vytvořila si rozpočet na radost a už není závislá na další výplatě. „Viděla jsem to u své 10 leté dcery,“ říká Monika

Sedmatřicetiletá personalistka Monika z Brna vydělává měsíčně 66 tisíc korun, přesto dlouho bojovala s pocitem finanční nejistoty a neustálého omezování. Její přístup k hospodaření s rodinným rozpočtem se však změnil ve chvíli, kdy začala pozorovat chování své desetileté dcery s kapesným.

Stres navzdory dobrému platu
Monika pracuje jako HR specialistka ve větší technologické firmě. Její měsíční příjem činí 66 000 korun čistého, což je částka, ze které lze pohodlně žít a pokrýt všechny běžné potřeby. Přes tento nadprůměrný výdělek se dlouhé roky potýkala s vnitřním neklidem. Měla totiž pocit, že by měla neustále šetřit každou korunu a odkládat peníze na horší časy. Pokud si koupila něco pro sebe, zašla s kamarádkou na dražší večeři nebo si pořídila lístky na koncert, okamžitě se dostavily výčitky svědomí. Ve snaze naspořit co nejvíce nakonec její rodinný rozpočet fungoval tak chaoticky, že před další výplatou často s obavami kontrolovala zůstatek na běžném účtu.
Lekce od desetileté dcery
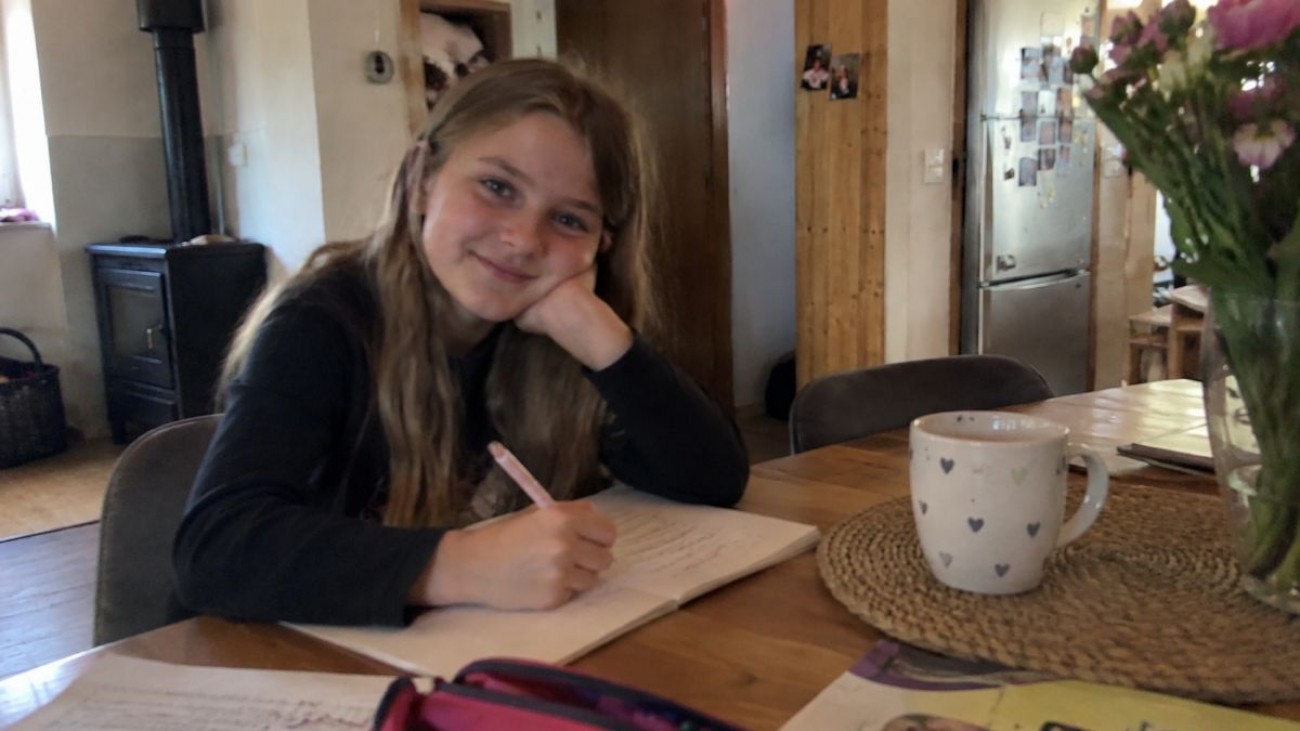
Zlom v jejím uvažování nastal během víkendového odpoledne. Její desetiletá dcera Eliška dostává pravidelné měsíční kapesné, které si pečlivě rozděluje do dvou pokladniček. Jednu část si odkládá na nový mobilní telefon a druhou, tu menší, nosí u sebe. Monika si všimla, že její dcera utrácí tyto peníze s lehkostí a bez jakýchkoliv obav. Věděla totiž, že druhou část peněz má stranou. Monika si uvědomila, že ona sama žádný takový prostor pro utrácení nemá.
Změna finanční strategie
Rozhodla se tedy svůj přístup k osobním financím od základů překopat. Namísto toho, aby se snažila uspořit to, co jí na konci měsíce náhodou zbyde, obrátila celý postup. Začala uplatňovat takzvanou metodu povinných peněz na radost. Spočítala si všechny své pravidelné měsíční výdaje, jako je nájem, energie, splátka auta a potraviny. Poté si určila pevnou částku, kterou chce měsíčně odkládat na budoucnost. Tyto peníze odcházejí z jejího účtu hned první den po výplatě prostřednictvím trvalých příkazů. Tím získala jistotu, že její úspory i běžný provoz domácnosti jsou pokryté. Poté přistoupila ke kroku, který jí do života vrátil klid.
Účet na utrácení
Založila si speciální běžný účet, ke kterému má samostatnou platební kartu. Každý měsíc si na něj přepošle přesně 8 000 korun. Tyto peníze musí utratit a nesmí je spořit. Jsou určené na návštěvy restaurací, víkendové výlety, lístky na kulturní akce, kávu s přáteli nebo drobné radosti. Když platí touto kartou, ví, že neutrácí peníze určené na složenky nebo úspory. Výčitky svědomí, které dříve doprovázely každý nákup pro potěšení, zmizely.
Automatické financování dovolené
Tento systém oddělených financí se rozhodla aplikovat i na větší položky, konkrétně na cestování. Dříve pro ni letní dovolená znamenala jednorázový finanční stres, kvůli kterému musela sahat do rezerv. Nyní má další spořicí účet, na který si automaticky posílá 6 000 korun každý měsíc. Za dvanáct měsíců se na tomto účtu nashromáždí 72 000 korun. Když pak přijde čas nákupu letenek a rezervace ubytování, částka už je připravená. Cestování rodinný rozpočet finančně nezatíží a nevyvolává stresové situace. Peníze se postupně nasbírají samy a Monika si může volno užít s čistou hlavou, protože o zbytek rodinných financí je postaráno.
Konec přežívání do výplaty
Zavedení oddělených účtů na radost a dovolenou mělo nečekaný vedlejší efekt. Přestože Monika dříve vydělávala stejné peníze, často měla pocit, že žije od jedné výplaty ke druhé. Strach z toho, že na účtu nezbyde dostatek prostředků, ji nutil k chaotickému chování. Od chvíle, kdy přešla na model pevných obálek v digitální podobě, se její finanční situace uklidnila. Vždy přesně ví, kolik peněz může do dalšího měsíce ještě utratit, a pokud na účtu pro radost dojdou prostředky, jednoduše si další kávu v kavárně odepře. Nemusí ale řešit obavy z nedostatku financí na běžný provoz, protože hlavní účet zůstává chráněný před impulzivními nákupy.
Praktický návod pro každého
Tato metoda se dá uplatnit u většiny příjmů, stačí jen upravit poměry částek. Prvním krokem je přesné zmapování nevyhnutelných nákladů a nastavení trvalých příkazů na den po výplatě. Druhým krokem je založení bezplatného účtu určeného výhradně na volný čas. Může na něj odcházet tisíc korun, nebo osm tisíc, záleží na možnostech konkrétního člověka. Důležité je striktní oddělení těchto prostředků od těch provozních. Člověk tak získá peníze, které smí utratit bez pocitu viny, a zároveň přestane žít v očekávání dalšího příjmu. Získáte tak kontrolu nad svým hospodařením a vyhnete se pasti neustálého odříkání, které většinou stejně nefunguje dlouhodobě.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
30.09.2026
Photocredit: Monika Šťastná

Češi vidí jen vysoké platy a dobrou životní úroveň. Švýcarsko má přitom tvrdá pravidla a brutální náklady
Švýcarsko dlouhodobě láká Čechy na mimořádně vysoké výdělky a bezkonkurenční životní úroveň. Je to ale opravdu jen ráj plný bohatství, nebo má život ve stínu alpských velikánů i své stinné stránky? Na základě rozhovorů s Čechy, kteří zde zakotvili natrvalo, přinášíme sondu do skutečného života.

Jako řidič Boltu si vydělá 50 tisíc čistého. Pracuje přes den a večer jezdí za rodinou domů
V exkluzivním rozhovoru popisuje reálná čísla, náklady, které většina lidí podceňuje, i důvod, proč podle něj tato práce nedává smysl jako bokovka.

„Mají špatnou finanční gramotnost.“ Syn snížil rodičům měsíční výdaje o 15 tisíc korun
Oba padesátníci vydělávají slušně, i přesto jim na účtu týden před výplatou zbývají poslední stokoruny. Svou situaci ještě donedávna nepovažovali za nijak zvláštní, byli přesvědčeni, že žijí v drahé době.

Úřady budou moci při posuzování pracovat i s příjmem, který člověk fakticky nemá
Září 2026 přineslo do českého sociálního systému změny, kterým stojí za to věnovat pozornost. Novela zákona s číslem 129/2026 Sbírky slibuje „záchrannou síť“ pro lidi v bytové nouzi, což je cíl, kterému jistě nelze nic vytknout.
„Už nežiju od výplaty k výplatě.“ Tomáš přitom vydělává 38 000 Kč a své výdaje si téměř nehlídá
Peníze mu pravidelně docházely už v polovině měsíce, přestože jeho čistý příjem 38 tisíc korun měl na provoz domácnosti stačit.
„Neřeším, kolik mám na účtu.“ S příjmem zdravotní sestry spočítala, kolik měsíců dokáže žít bez příjmu
Tato metoda pomáhá lidem s průměrnými příjmy získat jistotu, aniž by museli složitě investovat nebo si odepírat každodenní potřeby,“ vysvětluje Eva. Díky jejímu postupu mohou rodiny lépe plánovat svou budoucnost.
Za měsíc se jí podařilo vytvořit velkou finanční rezervu bez ztráty komfortu. Vydělává 48 000 Kč hrubého
Přestože měla jako účetní dobrý přehled o všech svých příjmech a výdajích, pravidelně se dostávala do situace, kdy ke konci měsíce čekala na další peníze z práce.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: