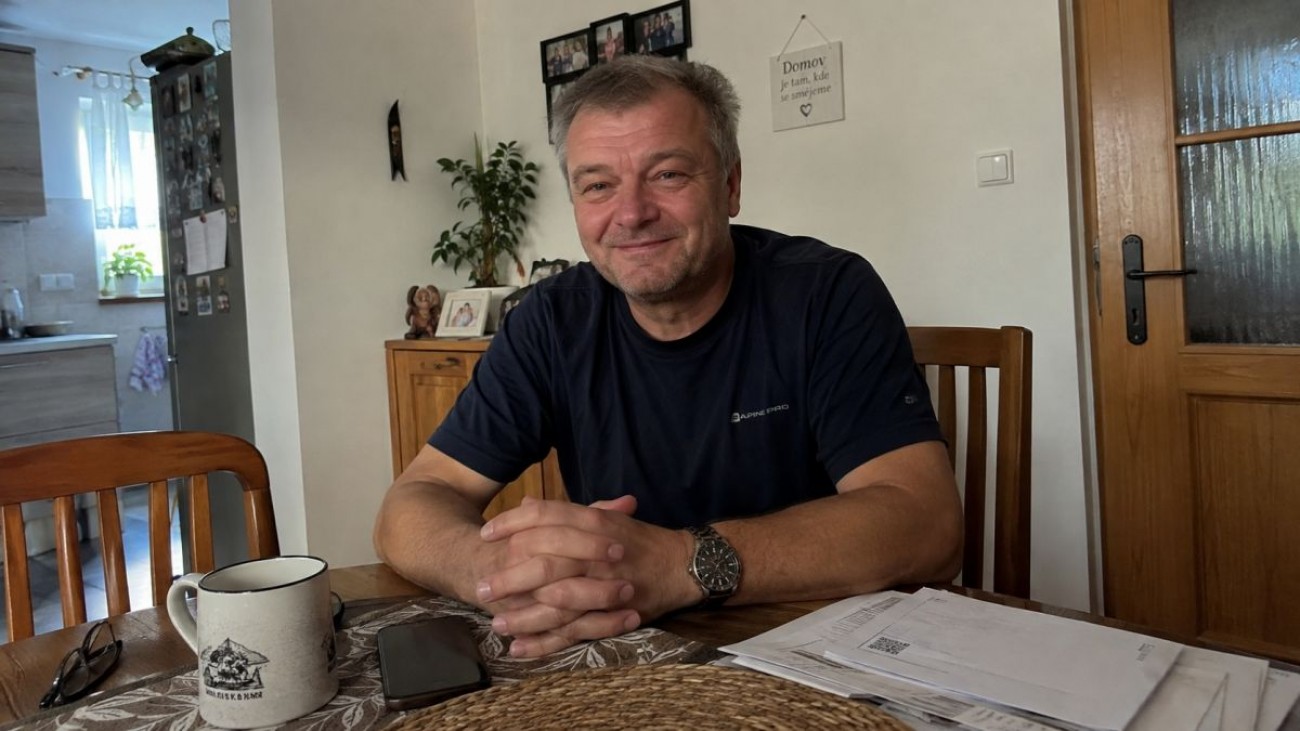
„Jako policista umím vyjednávat.“ Karel řekl, jak si sjednává nejlepší úroky

Pětapadesátiletý Karel pracuje u státní policie a jeho měsíční příjem činí 51 tisíc korun. Patří k lidem se stabilním zaměstnáním, kde se podle platových tříd nedají čekat náhlé skoky v ohodnocení. Přestože rostoucí životní náklady dopadají na rozpočty mnoha českých domácností, on si vytvořil funkční systém, díky kterému nemusí vyhlížet další výplatu.

Konec každodenního odříkání
Když Karel před lety analyzoval rodinné finance, zjistil, že neustálé hlídání drobných výdajů ho stojí mnoho energie s velmi malým výsledkem. Dříve se s manželkou snažili ušetřit tím, že si odepírali ranní kávu cestou do práce, omezovali návštěvy restaurací a v obchodech vkládali do košíku vždy jen ty nejlevnější značky potravin. Z dlouhodobého hlediska to ale přinášelo spíše pocit zmaru. Úspora činila několik stokorun měsíčně, což v celoročním součtu rodinný rozpočet nevylepšilo. Karel si uvědomil, že jako zaměstnanec ve státní sféře nemá možnost ze dne na den zvýšit svůj příjem dalším podnikáním nebo nečekaným bonusem. Musel tedy změnit svůj pohled na rodinné výdaje.
Pravidlo pěti největších plateb
Základem jeho současného přístupu je metoda, kterou uplatňuje vždy pouze jednou za rok. Během jednoho vyhrazeného víkendu si sedne k počítači a zaměří se výhradně na pět největších finančních závazků rodiny. Jde o hypotéku, platby za elektřinu a plyn, provoz rodinných vozů, všechna pojištění a telekomunikační služby včetně pevného internetu. Zjistil totiž, že v těchto oblastech lidé platí navíc peníze jen kvůli neochotě něco měnit. Je podle něj mnohem příjemnější strávit několik hodin ročně studováním smluv a komunikací s firmami, než se po zbytek roku trápit rozhodováním, jestli si může dovolit zaplatit v hospodě druhé pivo.
Vyjednávání o úrocích
Nejvíce času ze zmíněného víkendu věnuje hypotéce, protože v této kategorii leží největší prostor pro úspory. Rodina splácí úvěr na bydlení ve výši čtyř milionů korun. Karel moc dobře ví, že rozdíl pouhého půl procentního bodu na úrokové sazbě u takové částky představuje na začátku přibližně dvacet tisíc korun ročně navíc. Když se blíží konec fixačního období, nepodepíše rovnou první návrh, se kterým přijde jeho domovská banka. Nechá si předložit ceníky od konkurence a s těmi pak kontaktuje svého osobního bankéře. Komunikace probíhá vždy věcně a v klidu. Vyjednávání u něj není o emocích, ale o předložení faktů. Zástupci bank často ustoupí a poskytnou sazbu, která udrží měsíční splátku nízko.
Revize energií a pojistek
Popsaný postup následně aplikuje na smlouvy za dodávky elektřiny a plynu. Sleduje ceníky na trhu a jakmile se blíží konec jeho vázanosti, volá na zákaznickou linku dodavatele. Retenční oddělení mají často k dispozici neveřejné nabídky pro zákazníky, kteří zvažují odchod. Podobným způsobem řeší rodinné pojištění. Životní pojistky, pojištění domácnosti a nemovitosti prochází podrobným zkoumáním, aby rodina neplatila za rizika, která už pominula. Během hovoru se občas ukáže, že při aktualizaci letité smlouvy se sice mírně zvedne limit plnění, ale díky započtení slev za propojení více produktů zaplatí ve výsledku méně peněz. Pracovníci pojišťoven si pravidelně platících zákazníků cení a umí jim připravit lepší podmínky.
Vozový park a telekomunikace
Karel si pečlivě sečetl náklady na palivo, povinné ručení, havarijní pojištění, pravidelný servis a ztrátu hodnoty vozu. Zjistil, že jedno ze dvou aut stojí po většinu týdne jen na ulici. Místo placení dvou pojistek se rodina rozhodla prodat starší vozidlo a peníze využila k mimořádné splátce úvěru. U zbylého vozu Karel pravidelně porovnává ceny povinného ručení před každým výročím smlouvy.
Časová investice se vyplatí
Když Karel na konci víkendu sečte všechny uspořené částky, dostane se na sumu, kterou by odkládáním po stokorunách nikdy neshromáždil. Kontrola pěti položek mu dává možnost žít volněji ve všedních dnech. Pokud rodina dostane chuť na dobré jídlo v restauraci nebo chtějí jet na prodloužený víkend, prostě peníze utratí. Nemusí promýšlet každý nákup, protože velké finance drží pod kontrolou. Vyžaduje to pouze přípravu, sepsání termínů stávajících smluv, ochotu zvednout telefon a chvíli jednat s operátorem na druhé straně,“ popisuje strategii. Starat se o vlastní peníze je dovednost, která se vyplatí každé domácnosti, a její osvojení vede k daleko klidnějšímu životu bez finančního napětí.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
14.09.2026
Photocredit: Eliška Vránová
„Mladí si stěžují na hypoteční úroky 4,5 %. My jsme měli úrok 15 %,“ vzpomíná Libuše
Pro dnešní třicátníky představuje pořízení vlastní nemovitosti obrovský finanční krok, často navíc zcela nereálný. Starší generace často nad stížnostmi mladých kroutí hlavou.
Nechtěli obíhat banky, tak hypotéku nechali na finančním poradci. Přišli tak o 800 tisíc
Dostali úrok 5,11 % a měli pocit, že získali nejlepší možnou nabídku. Až po dvou letech ale zjistili, že při sjednávání hypotéky přehlédli jednu důležitou věc, která je mohla dostat třeba i na sazbu kolem 4,4 %.

„Tvářil se, že bych byl hlupák, kdybych to nevzal.“ Jan varuje před zrádnými dluhopisy a falešnou garancí ČNB
Lákavý projekt v Dubaji, střízlivý úrok z investovaných peněz a pocit naprosté jistoty. Tak na začátku vypadala nabídka investice do firemních dluhopisů, která slibovala mnohem lepší zhodnocení peněz než spořící účet.

Finální podoba programu Nová zelená úsporám je tu. Domácnosti mohou začít s přípravou žádostí
Stát uhradí veškeré úroky a poplatky, takže domácnosti budou splácet pouze čistou cenu projektu. Na komplexní renovaci rodinného domu si lze bezúročně půjčit až 2 miliony korun.

Chystá se omezení podpory hypoték. Lidé nad 36 let by si měli připlatit
Český hypoteční trh čeká změna, kterou vláda prezentuje jako pomoc mladým rodinám. Podle chystaných plánů, které ministerstvo financí propočítává, by lidé do šestatřiceti let měli získat daňové úlevy ze zaplacených úroků.

„Pronajímatel odmítl zaplatit úroky z kauce.“ Spor o pár tisíc skončil u soudu
Dan žil v pronajatém pražském bytě sedm let. Vztahy s majitelem byly celou dobu přátelské, to se však brzy mělo změnit. Stačilo, aby Dan požádal o úroky z vratné kauce.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: