„Banka schválila hypotéku předtím, než jsem přišel o práci.“ S nízkým příjmem teď bojují manželé z Klatov
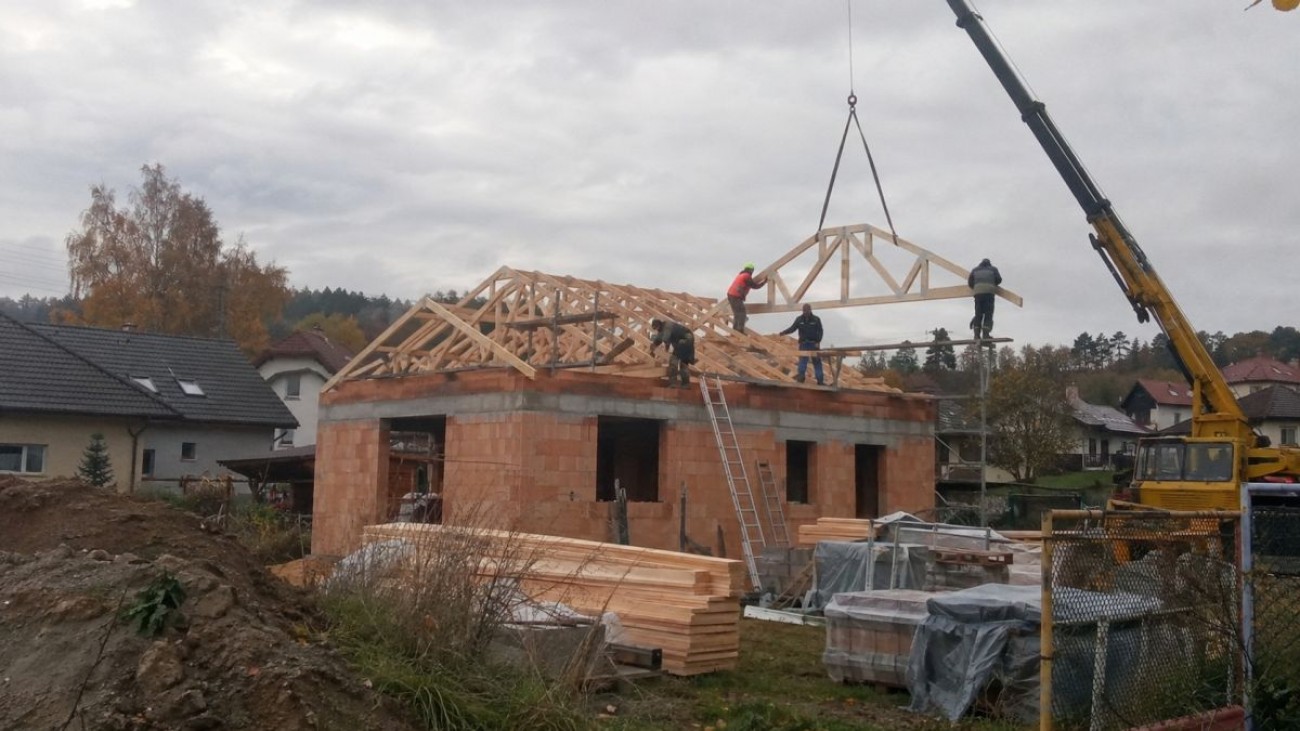
Manželé z Klatov začali stavět rodinný dům s předem schválenou hypotékou ve výši pěti milionů korun. Po vyčerpání první části peněz na hrubou stavbu ale přišel jeden z partnerů o stálé zaměstnání. Rozestavěná nemovitost zatím nemá střechu a rodina řeší, jak postupovat při dalším čerpání úvěru.
Stavba na okraji města
Manželé si po dlouhém hledání vybrali parcelu nedaleko Klatov a pečlivě naplánovali stavbu rodinného domu. V bance si vyřídili hypotéku na pět milionů korun, kterou úředníci bez problémů schválili na základě jejich tehdejších stabilních společných příjmů. Stavba zpočátku probíhala podle schváleného harmonogramu a manželé začali s budováním základové desky. Při financování výstavby se hypotéka zpravidla čerpá postupně. Banka při uvolňování dalších peněz sleduje průběh stavby, hodnotu zajištění a splnění podmínek uvedených v úvěrové smlouvě.
Peníze na hrubou stavbu
První část schváleného úvěru banka uvolnila po splnění smluvních podmínek čerpání. Při následném postupu stavby manželé dokládali fotografie a podklady potřebné k ověření rozestavěnosti domu. Za tyto vyplacené prostředky najatá stavební firma vytáhla obvodové zdivo, postavila vnitřní příčky, vybetonovala věnec a připravila dům na zastřešení. Pro uvolnění další takzvané tranše manželé potřebovali znovu administrativně doložit aktuální stav nemovitosti, aby poskytovatel viděl účelové vynaložení peněz. V této chvíli se ale situace rodiny nečekaně změnila. Luboš dostal ve svém dosavadním zaměstnání výpověď z organizačních důvodů spojených s restrukturalizací firmy. Přestože mu po dobu výpovědní doby ještě náležela mzda, bylo jasné, že rodina může v následujících měsících přijít o svůj hlavní pravidelný příjem.
Ztráta práce uprostřed čerpání
Luboš pracoval jako logistik ve středně velkém podniku a jeho pravidelná mzda tvořila větší část rodinného rozpočtu. Výpověď ze strany zaměstnavatele přišla v době, kdy měli vyčerpanou zhruba třetinu hypotéky. Nikola je momentálně na rodičovské dovolené se synem, takže její měsíční příjem je fixní a slouží spíše jako doplňkový. Manželé začali počítat, jak dlouho vyjdou se stávajícími úsporami na běžném účtu, a hlavně si nebyli jistí, jak se k nové situaci postaví financující instituce. Úvěr sice měli podepsaný, ale peníze na dostavbu ještě neležely u nich v bance.
Co se píše v úvěrové smlouvě?
Samotné posouzení žádosti probíhá na začátku celého procesu, kdy bankéři počítají bonitu obou žadatelů. Během dalšího uvolňování peněz finanční ústavy standardně nevyžadují nová potvrzení o výši příjmů od zaměstnavatele před každou tranší. Klienti ale podepisují úvěrové podmínky, které obsahují určité povinnosti. Součástí úvěrových podmínek mohou být také povinnosti informovat banku o podstatném zhoršení finanční situace. A právě ztráta zaměstnání může mezi takové změny patřit. Rozhodující je však konkrétní znění smlouvy, protože oznamovací povinnosti se u jednotlivých poskytovatelů mohou lišit.
Rizika zamlčení informací
Mnoho lidí v podobné situaci volí vyčkávací taktiku a bance změnu pro jistotu neoznámí z obavy, že by jim zastavili další financování. Luboš a Nikola zvažovali stejný postup. Měli strach, že by jim banka nevydala peníze na střechu a nechráněný dům by přes zimu poškodil sníh a mráz. Zamlčení podstatného zhoršení finanční situace může být problémem zejména tehdy, pokud tím klient poruší konkrétní povinnost stanovenou v úvěrové smlouvě. V závažnějších případech může banka využít smluvně sjednaná opatření, například pozastavit další čerpání úvěru.
Samotná ztráta zaměstnání však automaticky neznamená, že banka bude požadovat okamžité vrácení hypotéky. Znamená to, že by rodina musela ihned jednorázově vrátit vyčerpané peníze. Banka může při posuzování finanční situace klienta využívat informace z úvěrových registrů nebo další údaje, které má oprávněně k dispozici. Samotná ztráta zaměstnání se však v úvěrových registrech automaticky neobjevuje a ani absence pravidelné výplaty nemusí jednoznačně dokazovat, že klient přišel o práci.
Otevřená komunikace s bankou
Po poradě s finančním poradcem se manželé nakonec rozhodli pro transparentní přístup. Kontaktovali pobočku a situaci narovinu vysvětlili. Doložili, že Lubošovi po skončení pracovního poměru náleží odstupné ve výši trojnásobku průměrného měsíčního výdělku, protože u dosavadního zaměstnavatele pracoval déle než dva roky. Rodina navíc disponovala finanční rezervou, ze které mohla po dobu dalších šesti měsíců hradit splátky hypotéky. Vždy záleží na posouzení konkrétního případu a interních pravidlech dané instituce. V tomto případě banka další čerpání nezastavila. Úředníci přihlédli k tomu, že rodina má dostatek vlastních zdrojů na překlenutí dočasného výpadku a stavba probíhá podle harmonogramu. Banka po individuálním posouzení situace umožnila další čerpání podle původně sjednaných podmínek. Přihlédla přitom k dosavadnímu řádnému splácení, finanční rezervě domácnosti a doloženému postupu výstavby.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
19.10.2026
Photocredit: Luboš Podhorský (se souhlasem)
„Poddaní budou muset vydat svou půdu panstvu?“ Vláda chystá zákon, který zasáhne do soukromého vlastnictví
Po slibovaných levnějších hypotékách a levných energiích není ani vidu, ani slechu. Od nástupu nové vlády hypotéky, elektřina i plyn naopak setrvale zdražují.
Darujete dítěti dům a můžete přijít o všechno. Advokáti upozorňují na hypotéku, dávky i dědictví
Předání nemovitosti potomkům se na první pohled jeví jako logický a běžný úkon. Rodiče často předpokládají, že když jde o dar v rámci nejbližší rodiny, vyhnou se zbytečným komplikacím a vše proběhne hladce.

„Bydlíme v domečku za 1,5 milionu.“ Mladí našli cestu k vlastnímu levnému bydlení
Někdo touží po vlastním bydlení celý život, někdo si vezme velkou hypotéku a někdo si to zařídí tak, že bydlí už ve svých 25 letech ve svém.
„Šetříme i na mateřské.“ Jitka nás nechala nahlédnout do rodinného rozpočtu
Z původních pětasedmdesáti tisíc korun čistého měsíčně museli s hypotékou na krku vyjít s jedním platem a státní podporou. Místo jakéhokoliv omezování životní úrovně však zvolili lepší cestu.
Navštívili jsme rodinu, která bydlí v mini domku na Moravě za 890 tisíc
Mladí manželé Jana a Petr se rozhodli vydat jinou cestou než ostatní. Své bydlení si vyřešili tak, aby mohli spokojeně bydlet ihned a nemuseli se zadlužit velkou hypotékou.
„Odhadce ocenil dům směšně,“ říkají manželé. Rezervační smlouvu už ale podepsali a celou částku od banky nedostanou
Vysněný dům konečně našli, peníze měli připravené a hypotéka se zdála být pouhou formalitou. Manželé proto neváhali podepsat rezervační smlouvu a složit zálohu 200 tisíc korun.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: