„Přestala jsem šetřit na zbytečnostech.“ Z platu učitelky už se nemusí omezovat

Mnoho domácností se středními příjmy se potýká s nedostatkem volných financí před další výplatou. Běžným řešením bývá odepírání si drobných radostí a sledování každé utracené koruny za kávu nebo oběd. Pětatřicetiletá Jana, pracující ve školství, se ale po letech neúspěšných pokusů o vytvoření finanční rezervy rozhodla změnit svůj přístup k domácímu rozpočtu.
Učitelka s průměrným platem
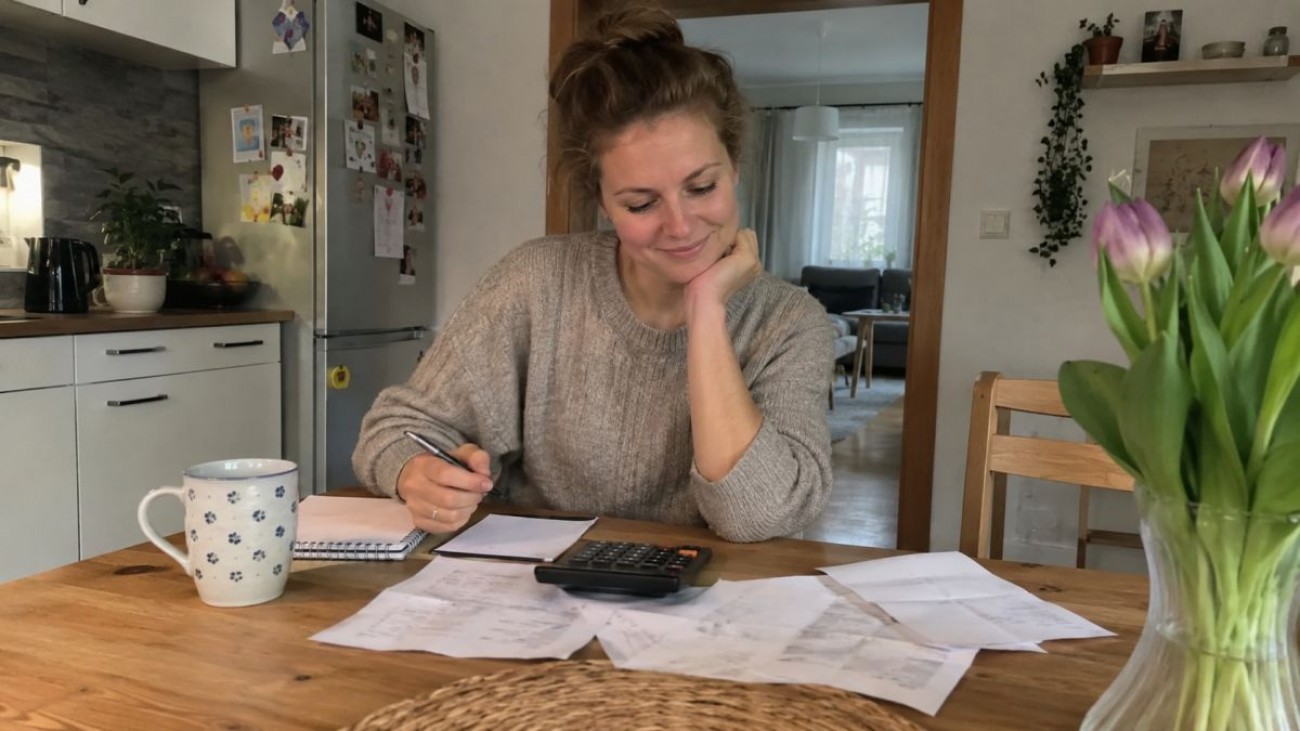
Jana učí na základní škole v krajském městě a její měsíční příjem činí 44 000 korun. Dlouhou dobu žila v přesvědčení, že pro lepší stav svého bankovního účtu musí osekat veškeré výdaje na zábavu. Vedla si tabulky, do kterých zapisovala každou návštěvu cukrárny s dětmi, nákup knížky nebo lístky do kina. Navzdory této snaze na konci měsíce na účtu nezbývala částka, která by stála za řeč. Pocit frustrace narůstal, protože si odepírala věci, které jí dělaly radost, ale finanční situace se nelepšila. Její rozpočet byl napjatý a každá neočekávaná událost, jako porouchaná pračka, znamenala stres a sahání do kontokorentu. Navíc ji vyčerpávalo, že musí dětem občas říci ne i u položek za pár desetikorun, přestože chodila poctivě do práce.
Cena samotné existence
Zlom nastal, když objevila takzvanou metodu číslo pět, která se zaměřuje na snížení povinného burn ratu. Tento termín označuje částku, kterou člověk musí každý měsíc nevyhnutelně zaplatit za samotnou existenci, i kdyby vůbec nevycházel z domu. Do této kategorie spadá hypotéka nebo nájem, zálohy na energie, účty za telefon a internet, povinné ručení, pojištění, školka pro děti a základní nákupy potravin. Jana zjistila, že u nižšího až středního příjmu nemá smysl hledat prostor pro úspory v drobných položkách, pokud je celková infrastruktura života příliš drahá. Samotný pobyt pod střechou a zajištění nejnutnějších potřeb tak spolkne většinu výdělku hned v prvních dnech.
Kde mizí většina peněz
Hlavní myšlenka tohoto přístupu spočívá v oddělení pevných a variabilních nákladů s důrazem na ty pevné. Člověk může vydělávat například 70 tisíc korun, ale pokud jeho pevné závazky tvoří 58 tisíc, potýká se s nedostatkem peněz. Problém v takovém případě netkví v občasném nákupu něčeho pro radost za tisícovku, ale v neúměrně vysoké ceně za udržení chodu domácnosti. Pokud se naopak podaří stlačit povinnou částku na 40 tisíc korun, vzniká mnohem širší manévrovací prostor pro spoření i běžný život. Jana si uvědomila, že sledování měsíčního rozpočtu nestačí, a začala počítat svůj vlastní povinný burn rate. Papír s výpočty jí ukázal tvrdou realitu její tehdejší situace bez jakýchkoli příkras.
Revize pevných výdajů
Místo počítání káv a zákusků si vyhradila čas na důkladnou revizi všech trvalých příkazů a smluv. Zjistila, že platí zbytečně vysoké zálohy za plyn a elektřinu u dodavatele, kterého roky nezměnila. Následně prošla pojistky a zrušila nevýhodné životní pojištění, které nahradila levnější a efektivnější variantou. Změnila mobilní tarify pro celou rodinu a přešla k jinému poskytovateli internetového připojení. Zaměřila se také na náklady spojené s dopravou do práce. Zrušila jedno ze dvou předplatných streamovacích služeb, které rodina stejně nevyužívala. Těmito kroky začala aktivně snižovat částku potřebnou pro základní chod domácnosti. Nejednalo se o jednorázovou úsporu, ale o trvalé zlevnění jejího každodenního fungování pro další měsíce.
Prostor pro úspory
Během několika týdnů se jí podařilo snížit měsíční povinný burn rate o tisíce korun. Tyto peníze jí dříve automaticky odcházely z účtu, aniž by z nich měla jakýkoliv užitek. Díky novému manévrovacímu prostoru si mohla nastavit trvalý příkaz na spořicí účet hned po výplatě. Nepřidala si další směny v práci ani si nenašla brigádu. Její příjem 44 000 korun zůstal stejný, ale díky levnější infrastruktuře života jí začaly peníze zbývat. Zmizel neustálý stres z toho, zda s výplatou vyjde do dalšího měsíce, a přestala mít výčitky svědomí při běžných nákupech. Uvědomila si, že o penězích konečně rozhoduje ona sama, nikoliv její staré smlouvy.
Zachování běžných radostí
Postup, který Jana zvolila, funguje jako návod pro všechny, kterým se nedaří tvořit úspory. Prvním krokem je sepsat si všechny nevyhnutelné platby a podívat se na výslednou sumu. Pokud tato částka tvoří většinu vašich příjmů, škrty v drobných radostech vaši situaci nezachrání. Musíte se zaměřit na vyjednání lepších podmínek u stávajících smluv, refinancování úvěrů nebo hledání levnějších alternativ dopravy. Cílem je zlevnit samotnou existenci, nikoliv snižovat množství radosti v životě. Když se vám povede stlačit povinný burn rate na únosnou mez, získáte finance na kávu, kulturu i tvorbu rezervy. Budete moci žít s pocitem finančního klidu a vaše výplata vám konečně začne dávat smysl.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
03.10.2026
Photocredit: Jana Mořinská
Topení, ohřev vody, spotřebiče i vaření mají na elektřinu. Přesto platí jen 2 700 Kč za celý dům
Rodinný dům kompletně závislý na elektřině zní jako recept na vysoké účty. Jarda a jeho rodina se přesto rozhodli riskovat a dnes platí částku, kterou raději nahlas nikde neříkají.
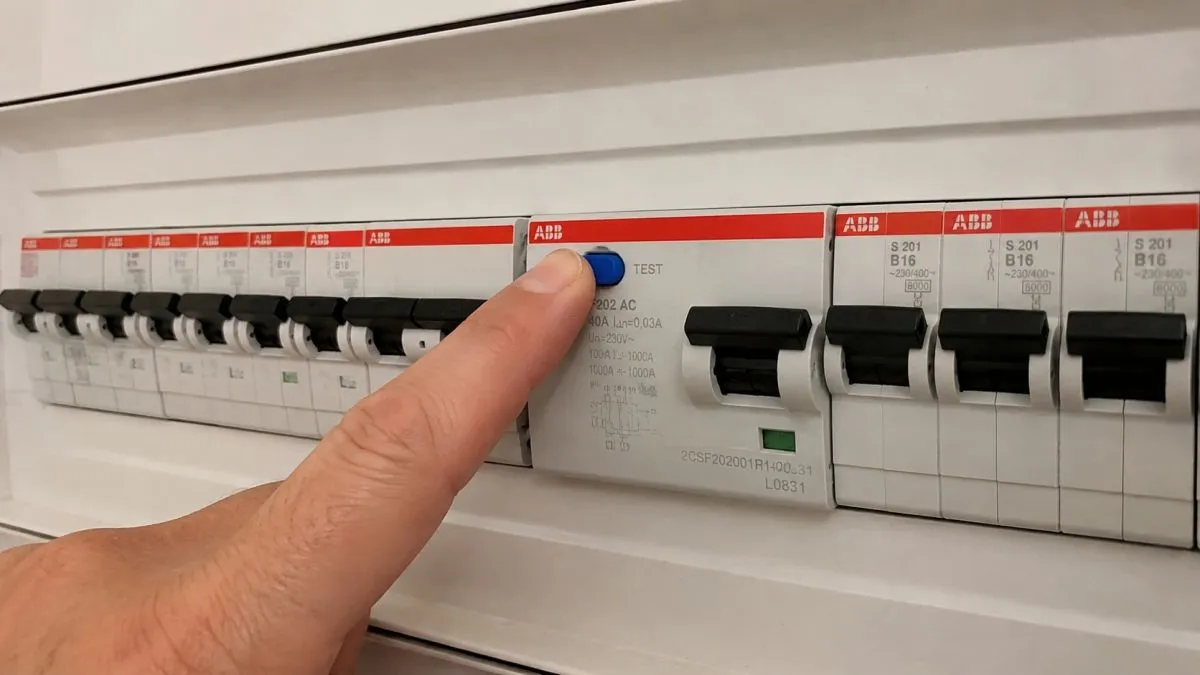
Tlačítko na proudovém chrániči je nutné stisknout 1x měsíčně. Jinak při požáru pojišťovna odmítne plnění
Za pojištění nemovitostí lidé platí značné finanční prostředky v domnění, že jsou plně chráněni před případnými katastrofami.
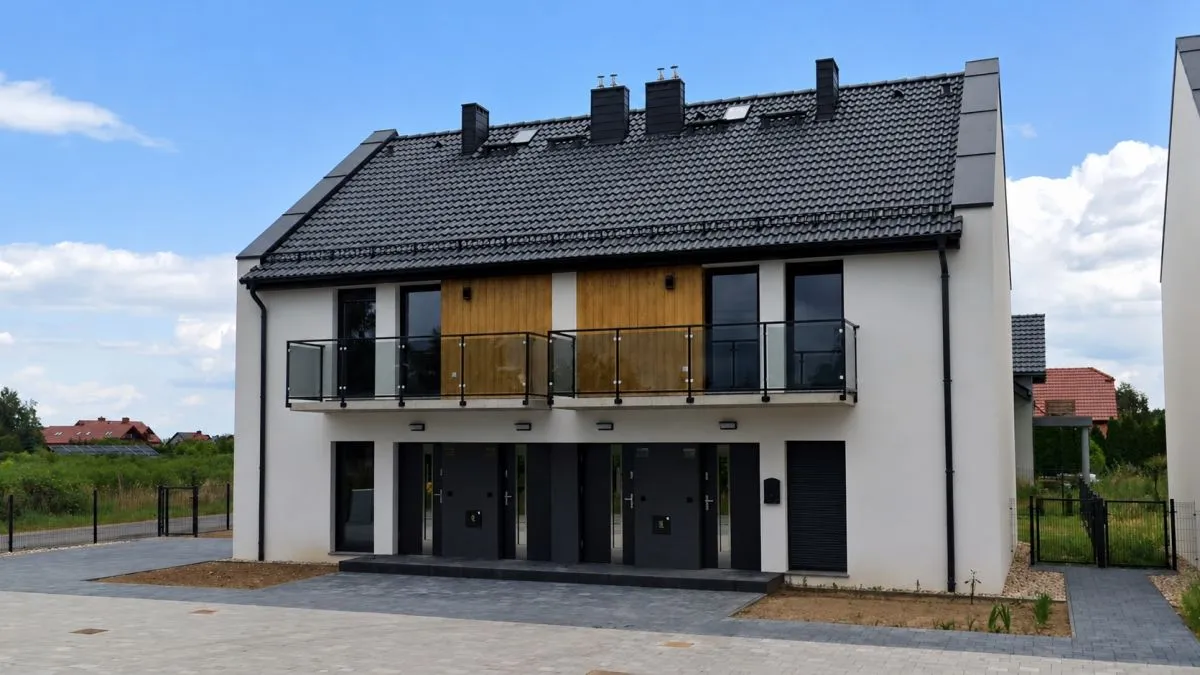
Obě hypotéky mu splatil bytový dům. Postavil si ho na vlastním pozemku
Parcela byla velká, zadní část jejich pozemku dlouho ležela ladem a vyžadovala pouze pravidelnou údržbu. Rozhodli se proto, že promění tuto nevyužitou plochu ve fungující projekt.
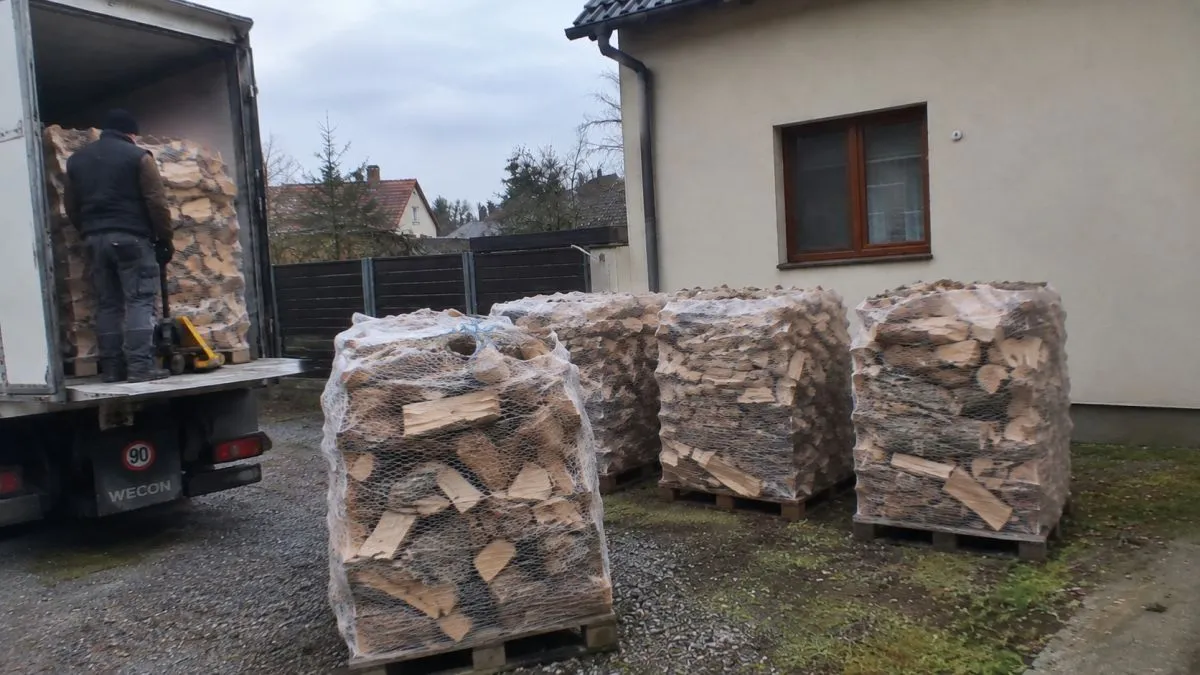
„Jsi líný, proto kupuješ naštípané dřevo,“ vyčetl mu otec. Syn ukázal výpočet, proč se mu práce nevyplatí
Co jednomu připadá jako zbytečné utrácení, může druhý považovat za rozumně koupený čas. Martin to zjistil už během první topné sezony, kdy se kvůli nákupu dřeva dostal do sporu se svým otcem.
„Už nežiju od výplaty k výplatě.“ Tomáš přitom vydělává 38 000 Kč a své výdaje si téměř nehlídá
Peníze mu pravidelně docházely už v polovině měsíce, přestože jeho čistý příjem 38 tisíc korun měl na provoz domácnosti stačit.
„Řídím se pravidlem 50/30/20,“ popisuje Martin financování. Už nežije od výplaty k výplatě
Martin našel cestu ven ze spotřebního kruhu až ve chvíli, kdy pro své finance aplikoval pravidlo 50/30/20. Díky němu nyní spravuje své peníze tak, aby se vyhnul neustálému zvyšování životního standardu na úkor budování rezerv.
„Vyzkoušel jsem studentský experiment a funguje.“ David už nežije od výplaty k výplatě
Zvrat v jeho hospodaření přineslo až zavedení nekonvenčního pravidla, na které narazil v materiálech zabývajících se behaviorální ekonomií. Tato metoda mu umožnila budovat úspory bez nutnosti omezit dosavadní životní standard a složitě počítat každý výdaj.
Vytvořila si rozpočet na radost a už není závislá na další výplatě. „Viděla jsem to u své 10 leté dcery,“ říká Monika
Její přístup k hospodaření s rodinným rozpočtem se však změnil ve chvíli, kdy začala pozorovat chování své desetileté dcery s kapesným.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: