Už neřeší nečekané výdaje. Převedl do praxe matematickou rovnici ze školy

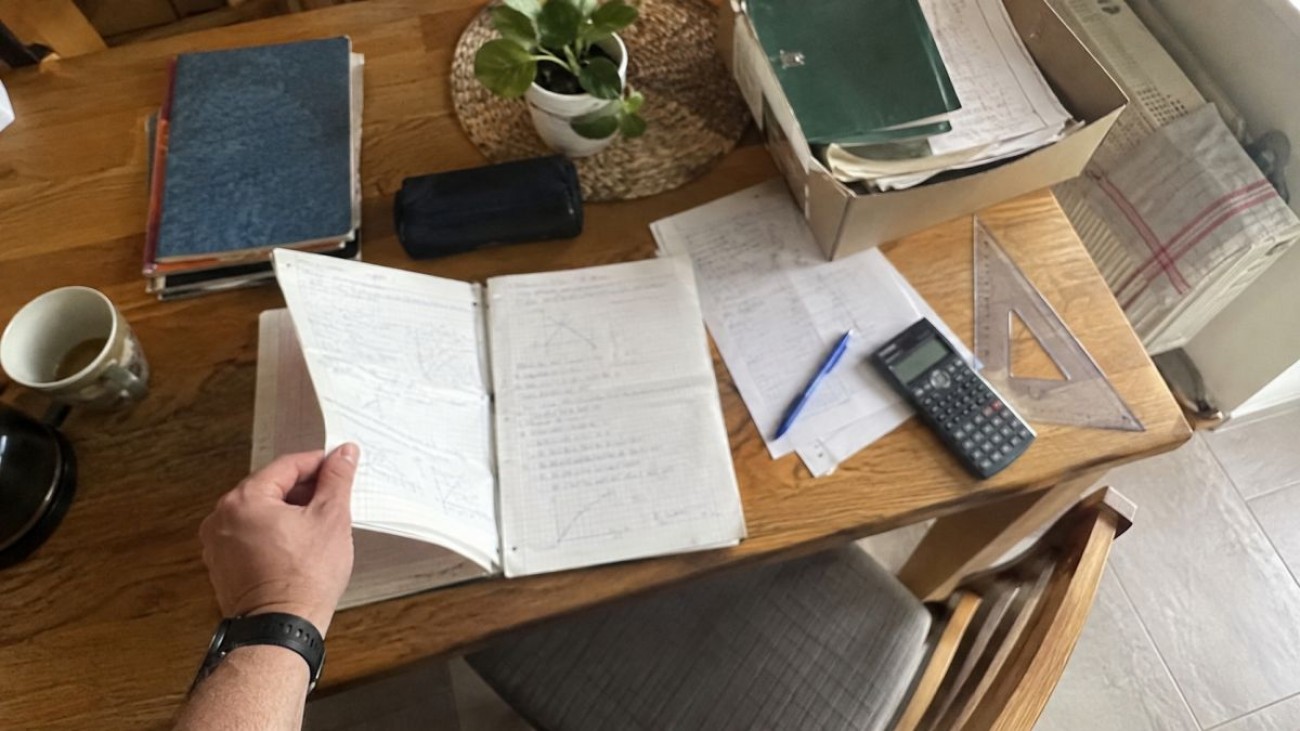
Dvaačtyřicetiletý Pavel pracuje jako CNC mistr a jeho měsíční příjem činí 56 tisíc korun čistého. Přestože má stabilní plat, dlouhé roky se potýkal s opakovaným nedostatkem volných financí před další výplatou. Situace se opakovala vždy, když domácnost postihl výdaj, se kterým běžný měsíční rozpočet nepočítal. Začal proto k rodinnému rozpočtu přistupovat přes jednoduchý vzorec.
Kolotoč od výplaty k výplatě
Pavel žije s rodinou v menším městě, splácí hypotéku na starší rodinný dům a denně dojíždí dvacet kilometrů do práce. S příjmem 56 tisíc korun nepatří mezi lidi, kteří by museli počítat každou korunu při běžném nákupu potravin. Dlouho ale bojoval s tím, že na konci měsíce na běžném účtu nezbývalo téměř nic. Jakmile se podařilo vytvořit menší rezervu, přišla složenka za nedoplatek elektřiny, auto neprošlo technickou kontrolou nebo bylo potřeba pořídit dětem vybavení na lyžařský výcvik. Peníze se tak neustále přelévaly a pocit jistoty chyběl.
Mýtus nečekaných událostí
Frustrace z neustálého lepení děr v rozpočtu ho donutila sednout si k výpisům z účtu za poslední dva roky. Všiml si zajímavého chování ve vlastních financích. Výdaje, které rodinu pravidelně dostávaly do stresu, označovali jako nečekané. Ve skutečnosti na nich ale nebylo překvapivého vůbec nic. Vánoce jsou v kalendáři každý rok ve stejný den. Brzdové destičky u auta mají omezenou životnost a zimní pneumatiky nevydrží věčně. Kotel vyžaduje každoroční revizi, dům průběžnou údržbu a pračka po několika letech provozu zkrátka potřebuje vyměnit. To všechno jsou věci, o kterých dopředu víme, že nastanou. Jen neznáme přesné datum.
Jednoduchá matematika v praxi
Řešení Pavel našel v přístupu, který připomíná běžné rovnice ze základní školy. Místo toho, aby doufal, že se v daném měsíci nic nepokazí, vzal papír a všechny tyto domnělé katastrofy sečetl. Vypočítal si, kolik průměrně stojí roční servis dvou aut v rodině, pojištění domu, údržba zahrady, návštěvy zubaře pro čtyři lidi, nákup dárků na Vánoce a letní dovolená. Realistický odhad těchto budoucích výdajů se u jejich rodiny vyšplhal na 120 tisíc korun ročně. Částku pak vydělil dvanácti měsíci. Vyšlo mu deset tisíc korun, které musí v rozpočtu každý měsíc někde najít.
Účet na budoucí průsery
Hned po další výplatě založil v internetovém bankovnictví nový spořicí účet. Pojmenoval ho s mírnou nadsázkou jako fond na budoucí průsery. Zavedl trvalý příkaz a každý měsíc den po výplatě na tento účet automaticky odešle deset tisíc korun. První měsíce to znamenalo trochu omezit běžnou spotřebu, rodina si odpustila častější návštěvy restaurací a nákupy věcí, které nutně nepotřebovala. Účel byl ale jasný. Vytvořit systém, který oddělí peníze na běžný provoz domácnosti od financí určených na nevyhnutelné budoucí platby. Peníze z tohoto účtu se nesmí použít na běžný nákup jídla nebo lístky do kina. Měly čekat na svůj konkrétní úkol.
Konec stresu z autoservisu
Fungování nové metody se naplno ukázalo zhruba po půl roce. Pavlovo auto muselo neplánovaně do servisu kvůli závadě na spojce a zároveň přišel termín pro zaplacení ročního pojištění domu i revize klimatizace. V minulosti by taková kombinace znamenala sáhnutí do kontokorentu nebo nervózní odkládání plateb. Tentokrát se Pavel podíval na svůj vyčleněný účet, kde už měl nastřádáno přes šedesát tisíc korun. Peníze jednoduše převedl a faktury zaplatil. Poprvé v životě necítil stres z toho, že ho podobná situace ohrozí. Přestal se bát zvednout telefon mechanikovi, protože věděl, že finance na opravu už reálně existují.
Aplikace do vlastního rozpočtu
Zavedení podobného systému nevyžaduje nadprůměrnou mzdu. Principy fungují pro jakýkoliv příjem, pouze se upravují cílové částky. Prvním krokem je vždy upřímná analýza toho, co se v domácnosti za poslední roky pokazilo nebo muselo koupit. Následuje sepsání ročních fixních výdajů, jako jsou pojistky nebo poplatky za komunální odpad. Částka se sečte a vydělí dvanácti. Výsledek představuje peníze, které musí každý měsíc okamžitě po výplatě odejít stranou. Oddělení těchto prostředků od běžného účtu fyzicky zabrání jejich nechtěnému utracení. Postupně tak vznikne vrstva ochrany, díky které dřívější finanční starosti klesnou na úroveň běžných administrativních úkonů.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
25.09.2026
Photocredit: Pavel Jíma

„Včera jsem bral 120 000, dnes jsem na pracáku.“ Programátoři přichází o práci a nemají na splácení hypoték
Propouštění programátorů a IT specialistů už se přesunulo z juniorní vrstvy i do vyšších pozic a managementu.
„Poddaní budou muset vydat svou půdu panstvu?“ Vláda chystá zákon, který zasáhne do soukromého vlastnictví
Po slibovaných levnějších hypotékách a levných energiích není ani vidu, ani slechu. Od nástupu nové vlády hypotéky, elektřina i plyn naopak setrvale zdražují.
Darujete dítěti dům a můžete přijít o všechno. Advokáti upozorňují na hypotéku, dávky i dědictví
Předání nemovitosti potomkům se na první pohled jeví jako logický a běžný úkon. Rodiče často předpokládají, že když jde o dar v rámci nejbližší rodiny, vyhnou se zbytečným komplikacím a vše proběhne hladce.
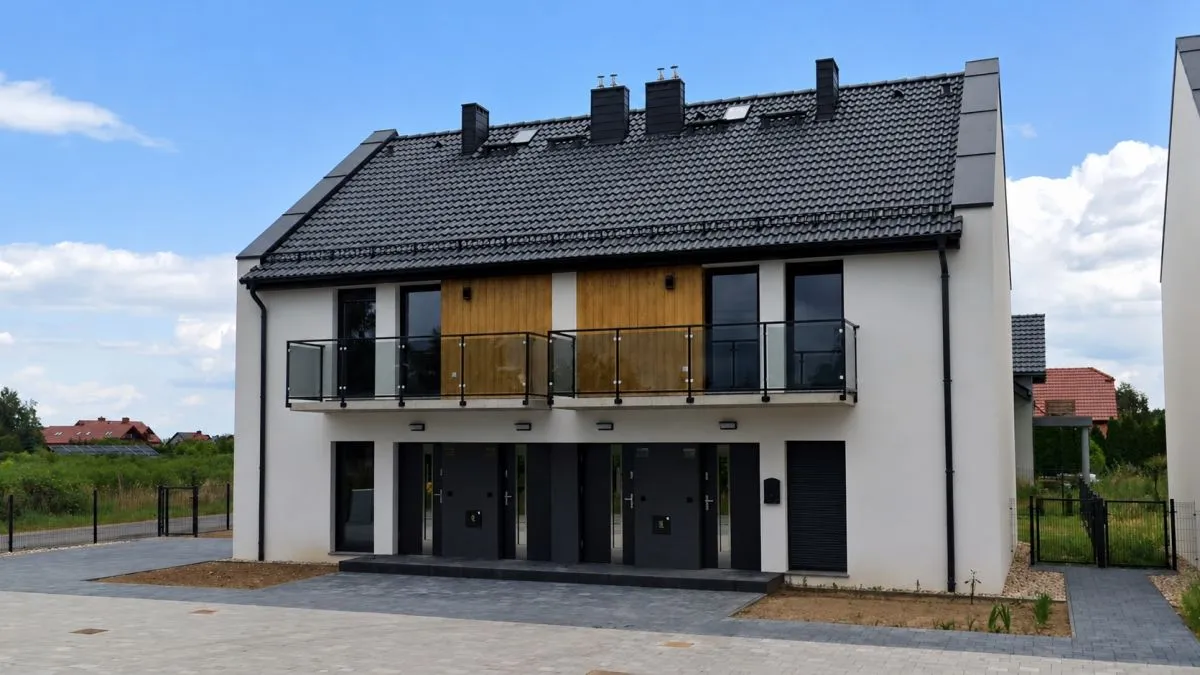
Obě hypotéky mu splatil bytový dům. Postavil si ho na vlastním pozemku
Parcela byla velká, zadní část jejich pozemku dlouho ležela ladem a vyžadovala pouze pravidelnou údržbu. Rozhodli se proto, že promění tuto nevyužitou plochu ve fungující projekt.

„Bydlíme v domečku za 1,5 milionu.“ Mladí našli cestu k vlastnímu levnému bydlení
Někdo touží po vlastním bydlení celý život, někdo si vezme velkou hypotéku a někdo si to zařídí tak, že bydlí už ve svých 25 letech ve svém.
„Šetříme i na mateřské.“ Jitka nás nechala nahlédnout do rodinného rozpočtu
Z původních pětasedmdesáti tisíc korun čistého měsíčně museli s hypotékou na krku vyjít s jedním platem a státní podporou. Místo jakéhokoliv omezování životní úrovně však zvolili lepší cestu.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: