„Šetříme i na mateřské.“ Jitka nás nechala nahlédnout do rodinného rozpočtu
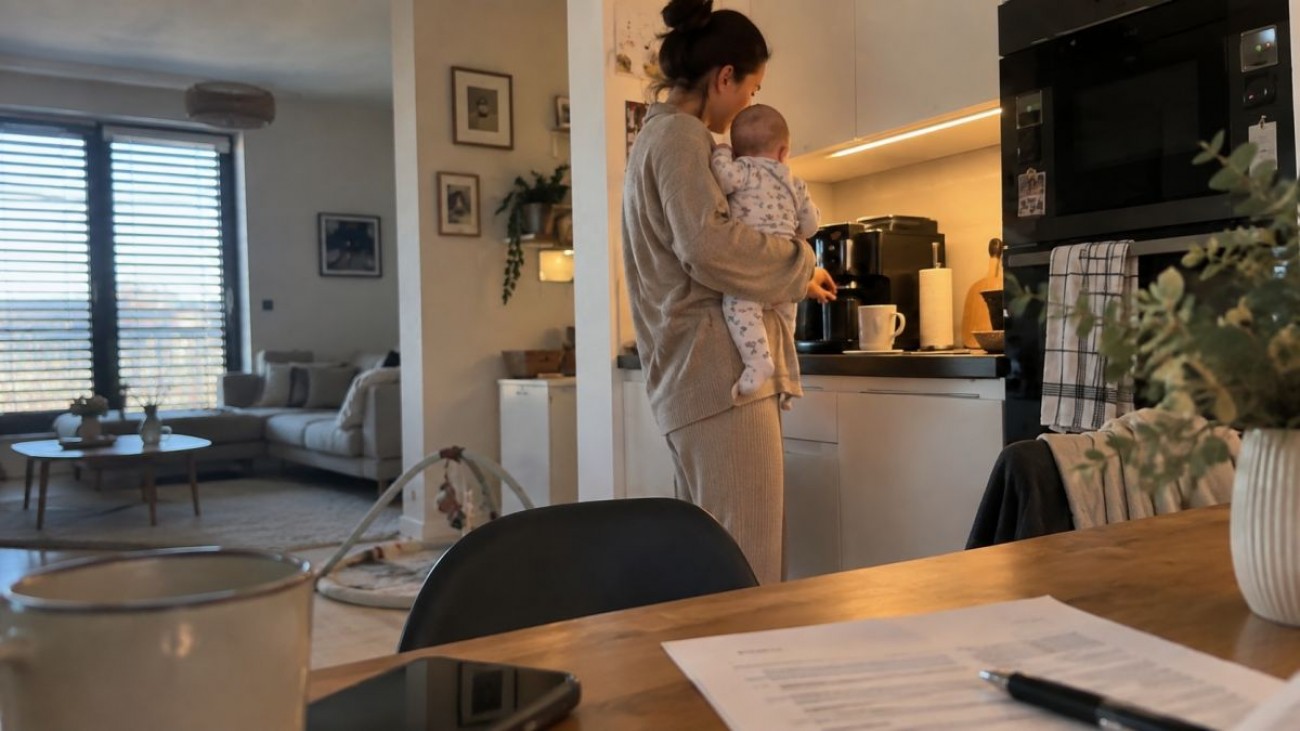
Mladý pár s průměrnými příjmy čelil po neplánovaném otěhotnění propadu rodinného rozpočtu. Z původních pětasedmdesáti tisíc korun čistého měsíčně museli s hypotékou na krku vyjít s jedním platem a státní podporou. Místo jakéhokoliv omezování životní úrovně však zvolili lepší cestu.
Výpadek příjmu
Jitka a její manžel začali před třemi lety splácet vlastní bydlení. Jejich společný měsíční čistý příjem dosahoval částky 75 000 korun. Z této sumy odcházelo každý měsíc 28 000 korun na hypotéku za dům na okraji krajského města. Zbývalo jim tak 47 000 korun na všechny ostatní výdaje, což jim poskytovalo velkou volnost. Neřešili, kolik stojí nákup v supermarketu, pravidelně jedli v restauracích a peníze příliš nesledovali. Situace se změnila, když Jitka neplánovaně otěhotněla. V ten moment zjistili, že nemají naspořené žádné peníze stranou a jejich dosavadní životní styl bude s jedním platem a dávkou od státu těžko udržitelný.
Úspory u nejdražších položek
Místo toho, aby si začali odpírat drobnosti, zaměřili se nejdříve na ty nejdražší položky ve svém soupisu výdajů. Vlastnili auto, jehož provoz, splátka a pojištění je stály 8 000 korun měsíčně. Vyměnili ho za levnější a úspornější rodinný model, čímž tyto náklady srazili na 5 000 korun. Následně se podívali na pravidelné platby spojené s chodem domácnosti. Zkontrolovali smlouvy na dodávky energií, internetové připojení, mobilní tarify a nejrůznější pojistky. Pouhou změnou dodavatelů a úpravou tarifů dokázali pravidelné měsíční výdaje stáhnout o další 2 000 korun.
Změna přístupu ke stravování
Další položkou, která polykala velkou část jejich peněz, bylo jídlo. Před těhotenstvím si často nechávali dovézt hotová jídla a nakupovali bez jakéhokoliv seznamu. Potraviny a drogerie je tak stály zhruba 13 000 korun měsíčně. Jitka začala plánovat jídelníček na několik dní dopředu a nakupovat podle předem sepsaných surovin. Přestali si vozit jídlo domů a vařili si sami. Tímto opatřením dostali výdaje za potraviny a drogerii na 10 000 korun měsíčně. Zároveň ale nechtěli žít v odříkání, takže si v rozpočtu vyčlenili pevnou částku 3 000 korun, kterou mají určenou na návštěvy restaurací, drobné výlety a zábavu. Když tuto částku vyčerpají, další aktivity přesouvají až na další měsíc.
Vybavení pro miminko taky něco stojí
Při pořizování věcí pro blížící se narození potomka se vyhnuli nákupu všeho nového. Nákup celé výbavy v obchodech by znamenal výdaj v řádech desítek tisíc korun, které neměli. Kočárek, dětskou postýlku a část oblečení proto koupili z druhé ruky přes internetové bazary. Další část oblečení a hraček dostali od příbuzných a přátel, kteří už měli děti odrostlejší. Věci pořizovali postupně a nenechali se strhnout reklamou na produkty, které rodiny s malými dětmi často ani nevyužijí. Díky tomu se jim podařilo udržet počáteční i následné měsíční výdaje na dítě na částce 4 000 korun. Společně s předchozími kroky tak dostali běžné výdaje mimo hypotéku na zhruba 25 až 27 tisíc korun měsíčně.
Nové rodinné příjmy
Po narození dítěte činila splátka hypotéky stále 28 000 korun, dále energie a služby 7 000 korun, provoz auta 5 000 korun. Jídlo s drogerií si vyžádalo 10 000 korun, telefony a internet 1 300 korun, pojištění 1 500 korun. K tomu přibyly výdaje na dítě ve výši 4 000 korun, zmiňované 3 000 korun na restaurace a výlety, 2 500 korun na oblečení a osobní útratu obou partnerů a 2 000 korun na ostatní drobné platby. Celkově rodina potřebovala 64 300 korun měsíčně. Tím, že Tomášův čistý příjem dosahoval 40 000 korun, jim zbývalo po zaplacení hypotéky jen 12 000 korun. Pouze z jeho platu by rodina své potřeby neutáhla. Mateřská a následný rodičovský příspěvek musely pokrýt většinu chodu domácnosti.
Přivýdělek během rodičovské dovolené
Při takto nastavených počtech bylo zřejmé, že rodina potřebuje vyšší příjmy. S hypotékou odkrajující velkou část peněz se nešlo spolehnout jen na jeden stálý plat a státní podporu. Jitka si proto nedlouho po konci mateřské našla možnost přivýdělku. Jednalo se o administrativní práci z domova na pár hodin týdně, která jí přinášela 5 000 až 8 000 korun měsíčně. Tento dodatečný příjem rodině umožnil v klidu uhradit všechny měsíční platby a navíc pomalu budovat finanční polštář. Zmíněných 5 000 korun navíc znamená 60 000 korun ročně. U napjatého rozpočtu jde o rozdíl mezi neustálým počítáním každé koruny a uvolněnějším fungováním bez každodenního stresu z nedostatku peněz.
Krizový plán
Rodiny s vysokou splátkou úvěru na bydlení by měly mít zpracovaný scénář pro neočekávané události. Jitka s Tomášem si položili otázku, co budou dělat, když se rozbije spotřebič za 30 000 korun, Tomáš ztratí nárok na prémie, nebo Jitka nebude moci pracovat. Právě pro tyto případy je nutné nevytvářet rozpočet, který nevydrží ani malý výkyv. Problém v rodinných financích netkví v tom, že si člověk občas koupí kávu za 70 korun. Potíž nastává, když hypotéka pohltí většinu příjmu a nezbývá prostor pro tvorbu úspor. Kombinace partnerova platu, rodičovského příspěvku a drobného přivýdělku se ukázala jako cesta, jak bezpečně proplout obdobím, kdy má rodina zvýšené nároky na peníze.
P.S. Řešíte stavbu domu, možnosti větrání a vytápění? Navštivte online stavební veletrh Veleton, který se uskuteční 17. – 31. ledna 2027. Vstupenku lze získat již nyní na tomto odkazu (počet vstupenek je limitován). Těšit se můžete na množství inspirace, živých přednášek, konzultací s odborníky i slevové vouchery.
SDÍLET ČLÁNEKAutor:
Ing. Eliška Vránová
Redaktorka Dřevostavitele
Vydáno dne:
15.09.2026
Photocredit: Tomáš Špaček

Úředník poradil manželům, jak stavět na pozemku, který nikdo nechtěl. Ušetřili tím přes milion korun
Manželé Horákovi bydleli od své svatby v bytě v pražských Řeporyjích. Po celou dobu toužili mít opět k dispozici prostor a zahradu tak, jak byli oba zvyklí ze svého dětství.

České rodiny přiznaly, na čem během Vánoc ušetřily. Někteří považují své odpovědi za trapné
Škudlit peníze totiž není atraktivní, mnohem raději se lidé pochlubí tím, co koupili. Když jsme se jich zeptali, na čem během Vánoc ušetřili, řada z nich označila své odpovědi za trapné.

Lidé si vyrábí čistící prostředky z internetu, aby ušetřili. Pak dýchají bojový plyn z 1. světové války
Dřív se doma čistilo tím, co bylo a metody se tradovaly po generace. Později přišly specializované prostředky, chemie v plastových lahvích, pestrobarevné etikety a sliby dokonalé čistoty.

Lidé si začali montovat fotovoltaiku sami, aby ušetřili. Pak ale neseženou revizi a nesmí ji používat
Vysoké ceny energií a tlak na úspory přivádějí stále více lidí k úvaze o pořízení vlastní fotovoltaické elektrárny. Touha vyrábět si elektřinu doma a snížit účty je pochopitelná.

U Sedlčan stojí nový dům, který skrývá luxusní interiér. „Chtěla jsem se vyhnout stereotypu,“ říká hrdě majitelka
Karolína si s rodinou postavila dům na pozemku tchána, díky čemuž ušetřili zhruba 2,5 milionu korun. Nejde přitom o její první zkušenost se stavbou domu.

Sousedi chytře načasovali stavbu. Ušetřili tak stovky tisíc
Jakub našel způsob, jak při stavbě omezit náklady tam, kde by je většina lidí ani nehledala. O svou zkušenost se s námi podělil v rozhovoru.

NEJHLEDANĚJŠÍ DOMY
- Bungalovy do L
- Bungalovy inspirace
- Bungalovy na klíč
- Dřevostavby bungalovy
- Dřevostavby do 1,5mil
- Dřevostavby na klíč
- Moderní domy
- Modulové domy
- Montované domy na klíč
- Projekty bungalovů
- Rodinné domy na klíč
- Roubenky na klíč
- Sruby na klíč
- Tiny house
UŽITEČNÉ
NOVINKY E-MAILEM ZDARMA
Přihlaste se k odběru a dostávejte nejžhavější novinky: